分期乐逾期协商分期攻略
分期乐逾期后的协商分期需要建立在清晰的财务规划与主动沟通基础上。逾期行为已对信用记录造成影响,但通过合理的协商仍能缓解债务压力。核心在于明确自身还款能力边界,避免因过度借贷陷入更深困境。建议优先梳理当前负债结构,区分哪些债务可协商、哪些需优先偿还。例如针对分期乐的逾期款项,可重点评估月收入与还款额的匹配度,确保协商后的分期方案具备可执行性。同时需预判平台可能提出的利率调整、罚息减免等条件,提前准备相关财务证明材料。
协商过程中需把握三个关键维度:还款意愿、还款能力与协商弹性。平台更倾向于与具备稳定还款能力的用户达成协议,因此需通过收入流水、银行流水等客观数据证明还款能力。同时要展现积极态度,例如主动说明逾期原因是否为突发性支出,而非恶意拖欠。在协商方案设计上,可尝试将单笔分期金额拆分为更小额度,或申请延长还款周期。例如将原计划的6期还款调整为12期,虽可能伴随利率微调,但能显著降低单月还款压力。部分用户通过这种方式成功将月供降低30%
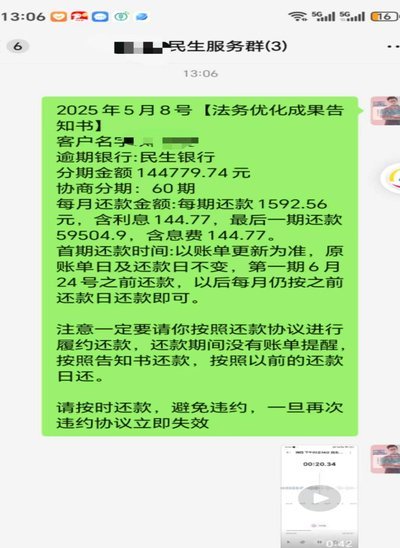
平台方在协商中往往关注两个核心指标:债务回收率与用户留存率。因此协商策略需兼顾短期压力缓解与长期合作关系维护。建议在沟通中强调自身消费能力与分期需求的匹配性,例如说明未来消费计划可覆盖新增分期额度。同时可提出分期方案的阶段性调整机制,如根据收入波动设定弹性还款条款。部分用户通过提供消费场景证明(如教育支出、医疗费用)成功争取到利率优惠,此类案例显示协商时需将个人财务状况与平台商业目标形成关联。
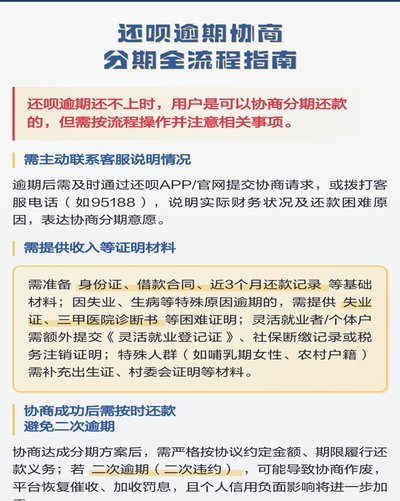
协商成功后需建立动态管理机制,避免陷入新的逾期循环。建议将分期方案纳入个人财务预算,通过记账软件实时监控收支平衡。同时可利用分期乐的账单提醒功能,结合手机闹钟或日历提醒设置还款提醒。对于分期乐的分期服务,可定期评估还款进度与财务状况变化,必要时申请调整分期计划。部分用户通过每月复盘消费数据,及时发现潜在风险点,将逾期概率降低至5%以下。
长期来看,分期消费需建立与收入增长相匹配的还款能力模型。建议将分期额度控制在月收入的30%以内,并预留10%的应急资金。可借助财务规划工具测算不同分期方案对现金流的影响,例如使用Excel表格模拟不同利率与期限组合下的还款压力。同时要警惕过度依赖分期工具,建议将消费支出分为必要消费与弹性消费两类,前者采用固定额度分期,后者使用现金支付。这种分类管理方式能有效降低因收入波动导致的逾期风险。
相关文章

24小时套现电话背后的金融陷阱拆解
“24小时套现电话”并非一个新鲜概念,但其背后复杂的生态系统和潜在的风险往往被忽视。它本质上是一种利用短期资金流动性满足特定需求的金融服务,服务对象通常是需要快速筹集资金或处理急需资金周转的个人或企业...
鹿优鲜怎么样?深度评测生鲜电商新模式的优缺点
**鹿优鲜:生鲜电商领域的突围者** 在生鲜电商这片红海市场中,鹿优鲜凭借其独特的商业模式和运营策略,在竞争激烈的行业中 carve out 了一席之地。与其他传统生鲜零售业态不同,鹿优鲜采用会员制...
得物余额提现攻略详解
得物平台的余额提现功能是用户资金管理的重要环节,其操作逻辑暗含平台对用户资产安全的多重考量。用户需先完成实名认证并绑定有效银行卡,这一流程本质上是平台合规性要求的体现。提现申请提交后,系统会自动校验账...
分期乐提现到账时间影响因素详解
分期乐提现的钱到账时间并非一成不变,受到多种因素的影响。首先,提现方式不同,到账速度也有差异。选择快捷支付方式,例如银行卡转账,一般来说最快,通常在几分钟内完成。但对于部分银行账户或地区,可能需要等待...

分期乐:消费主义的“技术渗透”
# 分期乐的消费主义与金融困境 分期乐这类平台的兴起,表面上是消费金融的普惠,实则是消费主义文化的一次技术性渗透。它将原本需要大笔现金支出的消费行为,分解为小额、可承受的分期付款,从而消弭了消费者的...
哪种方式更靠谱?
分付提现的核心在于资金流转路径的透明性与平台风控机制的匹配度。用户需优先选择支持实时到账且具备央行备案资质的渠道,这类平台通常采用多层加密技术与动态风控模型,能有效拦截异常提现行为。例如通过官方APP...