花呗无法通过手机号到账,谨防被骗
花呗平台并不支持直接向手机号码发送资金款项,其底层架构不支持特定号码转账或接收资金。所谓的“电话号码多少号到账”这一概念在金融业务中存在严重的逻辑错位。花呗的结算机制依托银行体系与支付宝后台完成,资金...
京东白条:变现真相大揭秘
京东白条的产品定位本质上是场景化消费信贷,资金流向被严格限定于商品交易闭环。平台通过底层账户体系与商户结算规则的直接绑定,从架构上彻底阻断了现金提取的通道。任何宣称能直接变现的入口或功能,均不符合当前...
鹿优选先享卡分期:信用好,还款更轻松
鹿优选先享卡,作为其主打的消费金融产品,其分期方案一直是消费者关注的重点。简单回答“鹿优选先享卡可以分期吗”,答案是肯定的,但其分期机制并非一蹴而就,而是根据用户的消费习惯、信用评估和鹿优选提供的具体...
取现处理的真相,你了解吗?
在金融支付领域,“取现处理中”这一状态的判定往往涉及复杂的系统交互与风险评估。当用户发起取现请求时,平台需同步验证账户余额、风控模型、银行接口等多重要素。若系统显示“处理中”,实质上是后台正在进行实时...
微信分付套现平台 取现安全吗
微信分付套现平台 取现安全吗 分付套现本质上是将消费信贷资金转化为现金的行为,这一操作绕过了正常的还款周期。从资金流向看,平台收到你的分付账单后,以"还款"名义将等额资金打入你的银行卡,你随即消费或提...
提升付费额度的策略指南
付费额度的提升并非一蹴而就,而是需要系统性地规划与执行。首先,明确目标用户群体的需求与消费习惯至关重要。通过数据分析,精准识别高潜力客户,并针对性地设计阶梯式付费方案,逐步引导用户增加消费金额。 其次...
解析分付模式下的现金流转与变现逻辑
“分付”并非单纯的支付方式,它更像是一种微妙的、甚至可以被视为一种商业关系的构建方式。理解“分付”的本质,在于它并非简单的钱流转,而是在信任、风险共担、以及价值交换之间建立的一种循环机制。长期来看,如...
“拿去花”额度为何提不出来?
拿去花等消费分期平台的提现难题,本质上是金融产品设计与用户预期的错位。平台通过“额度”概念构建的信用体系,其核心逻辑在于将资金使用权转化为分期还款义务,而非传统银行账户的即取即用模式。这种设计使用户在...
得物额度变现:价差与风险解析
用户眼中的得物额度往往被视为平台赋予的购物权益,但其实际变现价值却远非固定不变。当考虑将积分或余额转换为流动资金时,市场给出的折算系数才是关键参考点。官方界面展示的通常是名义面额,而真实的现金价格受限...
微信分付额度能否被套取?揭秘技术壁垒
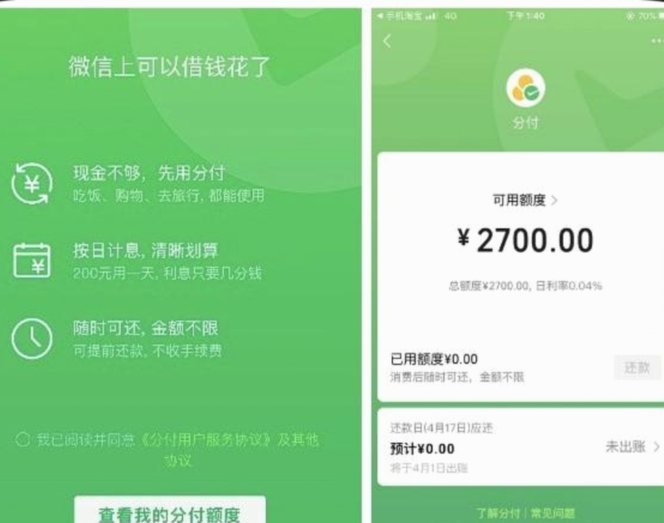
微信分付作为腾讯生态内的信用支付工具,其额度体系本质上是基于用户信用画像的动态评估模型。从技术实现角度看,系统通过多维度数据采集构建用户信用档案,包括消费行为、还款记录、账户活跃度等,这些数据经过机器...