微信分付能提现吗?揭秘背后真相
微信分付本质是面向消费场景的信贷产品,底层逻辑对标信用卡,核心服务于日常购物及餐饮娱乐等具体交易支付场景。技术架构与资金流向共同决定了平台严格限制额度直接转化为现金的操作路径,因此官方渠道明确不存在提现功能。用户若试图通过常规操作将分付金额转入银行卡,系统会直接拦截,这并非技术故障,而是产品设计初衷的体现。试图绕过这一限制的行为,不仅无法实现资金变现,反而可能触发风控警报,导致账户被冻结或额度收回。
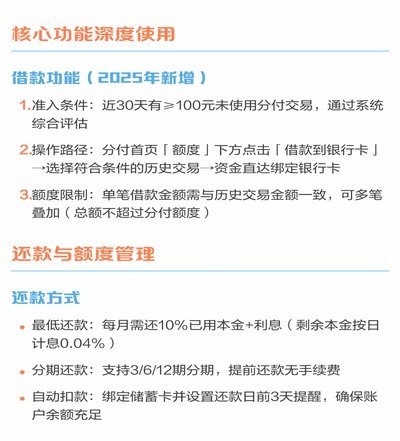
市面上声称能代提分的渠道往往隐藏着极高的风险与欺诈陷阱。这些所谓的技术手段通常要求用户提供账号密码及验证码,直接侵犯了用户的隐私安全。更严重的是,一旦资金链路异常,银行和支付机构会认定存在套现行为,进而追究违规责任。不少用户因轻信此类服务,不仅支付了高额手续费,还面临个人征信受损的隐患。这种地下交易缺乏法律保障,资金流向不明,极易沦为诈骗分子敛财的工具,最终导致双重损失。
从监管层面分析,限制提现是为了确保信贷资金用于真实消费,防止资金空转流入股市楼市或用于偿还其他债务。金融监管部门对消费信贷资金的用途有明确合规要求,该产品系持牌机构提供服务,必须遵循反洗钱及信贷管理规定。若开放提现功能,将模糊消费贷与经营贷、现金贷的界限,增加系统性金融风险。平台严格执行这一策略,既是对用户负责,也是维护金融市场秩序的必要手段,任何绕过规则的行为都违背了合规精神。
面对临时的资金周转需求,用户应当选择官方支持的正规金融产品进行替代。如微粒贷或银行提供的个人消费贷款,这些产品经过严格审核,利率透明且合法合规。虽然办理流程可能比分付稍显复杂,但资金使用权限更为灵活,可直接转入储蓄账户供自由支配。做出借贷决策前,建议综合评估自身的还款能力与资金成本,理性测算利息支出,避免因盲目操作导致债务螺旋上升,确保财务状况的稳健性。
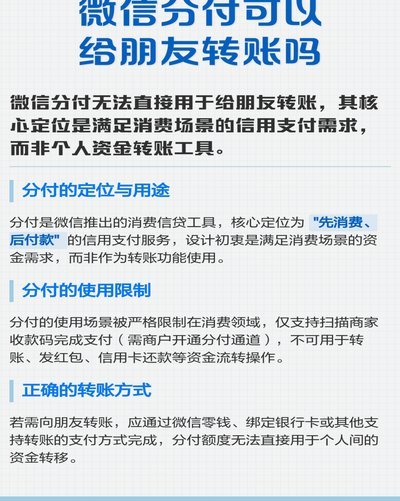
数字金融产品的正确使用依赖于清晰的风险认知与良好的财务习惯。微信分付的设计初衷是帮助用户在消费时平滑资金流,而非作为应急备用金池使用。用户应建立正确的信贷观念,将额度视为支付工具的延伸而非资金来源。合理规划收支,区分消费与负债的界限,才是维护个人信用的根本途径。与其探索违规变现的捷径,不如优化自身的现金流管理,真正提升对数字金融工具的理解与驾驭能力,实现安全便捷的数字化生活。
相关文章
便利套:简化生活的工作效率提升器
便利套,一种看似不起眼却蕴含巨大商业智慧的平台工具。它的核心在于简化复杂操作流程,提升用户体验的同时促进工作效率的飞跃。当用户面对繁琐的服务申请、资料提交或订单跟踪时,便利套能够一键解决所有问题。例如...
美团月付余额如何转化为现金:提现真相
美团月付的提现机制并非一蹴而就,而是一个基于用户行为、平台风险控制以及支付生态适配的动态过程。 理解这一过程的关键在于,美团月付并非单纯的“充值”,而是一系列与“消费”关联的虚拟资产。 提现并非直接将...
哪种方式更靠谱?
分付提现的核心在于资金流转路径的透明性与平台风控机制的匹配度。用户需优先选择支持实时到账且具备央行备案资质的渠道,这类平台通常采用多层加密技术与动态风控模型,能有效拦截异常提现行为。例如通过官方APP...

携程拿去花提现操作指南详解
携程拿去花的提现机制本质上是消费金融产品与第三方支付场景的深度耦合。该产品通过携程平台为用户提供额度,用户在预订机票、酒店等场景中完成消费后,系统会根据信用评估生成可提现额度。这一过程涉及多维度数据校...

分期乐会员退款怎么做
分期乐会员退款入口的定位需结合平台运营逻辑与用户行为路径。在APP内,会员中心页面的「服务协议」或「账户设置」中通常嵌套退款指引,但实际入口可能因版本迭代而迁移。用户需留意页面底部的「帮助中心」或「客...
便荔卡套现:风险与后果
便荔卡作为一种便捷的支付方式,近年来被广泛使用。然而,在一些用户眼中,它也成为了套现操作的对象之一。所谓的“套现”,是指利用银行卡或信用卡进行非法取现活动,即通过非正常的交易手段将资金从账户中取出。这...