微信分付套现平台 取现安全吗
微信分付套现平台 取现安全吗
分付套现本质上是将消费信贷资金转化为现金的行为,这一操作绕过了正常的还款周期。从资金流向看,平台收到你的分付账单后,以"还款"名义将等额资金打入你的银行卡,你随即消费或提现,形成资金闭环。这种闭环存在一个致命问题:资金池的参与者无法保证对方真实还款能力,一旦对方违约,你的账户就会被冻结。这不是简单的信用风险,而是整个链条的结构性崩塌。
套现平台的盈利逻辑建立在信息不对称之上。他们清楚分付用户的消费场景、额度、还款周期,而用户往往不知道自己的资金何时会被锁定。部分平台会要求用户提供真实交易凭证,看似合规,实则是在收集你的消费记录和身份信息。这些材料一旦泄露,不仅影响你的征信,还可能被用于其他金融欺诈场景。你以为是借了个平台周转,实际上是把个人金融数据交给了一个你无法信任的第三方。
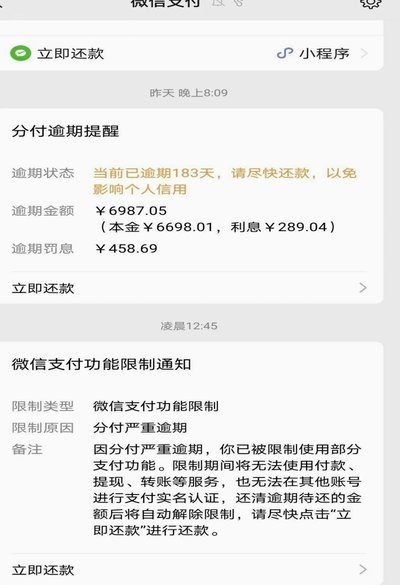
从监管角度看,分付套现属于明确被禁止的业务。支付机构不得为分付用户提供资金池服务,这是央行和银保监会反复强调的红线。即便平台声称"只是帮你对账",资金实际发生了转移,性质上已经构成违规。监管部门对分付套现的打击力度持续加大,平台随时可能被封停,你的账户也会随之冻结。这不是风险问题,而是法律定性问题。
分付套现 取现安全吗?答案取决于你如何看待这笔交易。如果你把分付当作短期周转工具,套现能暂时缓解现金流压力,但代价是征信受损、账户冻结和潜在的法律责任。如果你已经陷入债务困境,套现只会让问题恶化——你的分付额度会持续膨胀,还款压力不减反增,最终可能走到逾期和催收这一步。
真正解决分付资金压力的方式,是调整消费习惯和财务规划。分付设计之初是为了小额应急,不是替代信用卡或花呗的长期借贷工具。如果你发现自己频繁依赖分付,说明消费结构需要调整。与其冒险套现,不如制定还款计划,优先偿还高息债务,逐步降低分付余额。这条路虽然慢,但不会留下法律污点。
分付套现平台 取现安全吗这个问题,最终指向的是对规则的尊重和对风险的认知。任何声称"安全套现"的承诺,都是在用短期利益掩盖长期代价。平台随时可能跑路,资金随时可能被冻结,征信随时可能受损。这些风险不是概率问题,而是确定性结果。理性选择,远比侥幸操作更有价值。
相关文章
得物余额:不止是支付,更是用户粘性密码
得物的余额支付系统本质上是平台对用户消费行为的深度绑定工具。当用户在购买限量潮玩或球鞋时,余额支付往往成为默认选项,这种设计并非单纯的技术选择,而是基于平台对年轻消费群体的精准洞察。通过将余额与支付行...
羊小咩取现额度:全方位解读
“羊小咩”的取现额度,实际上是一个与用户行为、账户风险评估、以及平台自身运营策略紧密交织的复杂问题。简单地用一个固定的数字来描述是不可能的。理解“羊小咩”的取现额度需要从几个关键维度进行剖析。首先,平...
得物佳物分期额度提升指南:掌握这几个关键点就够了
想要通过得物的佳物分期提升额度,首先需要明确的是这一过程涉及信用评估和个人消费行为。对于用户来说,合理运用和管理信用是关键。以下几点建议可能会帮助你在不损害个人信用记录的前提下提高分期额度。 第一,...
白条秒到:支付更高效
白条秒到,是蚂蚁金服推出的一款信用支付工具——花呗的一部分功能。所谓“秒到”,意指用户在确认订单后,资金立即从账户划拨至商家账户,整个过程几乎不需要等待,达到即时结算的效果。这一特性打破了传统支付模式...
羊小咩30号买东西账单日怎么算
羊小咩30号买东西账单日的计算涉及多个因素,首先要明确的是,这一天通常是商家为了简化财务处理而设定的一个日期。具体到羊小咩的情况,假设她所在的地方或平台是按照每月最后一个自然日即30号作为账单日来结算...
羊小咩便荔卡包取现指南
羊小咩便荔卡包是一款新兴的支付工具,它以便捷和安全的特点迅速赢得了广大用户的青睐。对于初次接触该产品的用户来说,如何正确取现可能是他们最为关心的问题之一。正确的流程不仅能确保资金快速到账,还能最大程度...