携程拿去花额度如何顺利提现技巧
用户在携程拿去花平台积累的额度,如何安全高效地提现,是当前数字消费场景中一个高频痛点。这类额度本质是平台通过用户行为沉淀的虚拟资产,但携程拿去花的提现机制设计存在明显割裂:部分额度需先兑换为现金券,再通过银行转账或第三方接口完成最终结算。这种架构虽能降低平台风险,却导致用户操作成本陡增。例如,实时额度可即时提现,但历史额度常因系统校验延迟36小时
具体操作中,用户需严格区分额度类型。携程拿去花平台会自动标记“可提现额度”和“冻结额度”,前者通过APP“我的钱包”页面的“提现”入口直接操作,但后者需先完成身份二次验证。提现时,系统会实时校验银行账户与实名信息的一致性,同时限制单日最高500元。更隐蔽的是,平台隐性收取0.5%的手续费,这笔费用常被用户忽略,导致实际到账额缩水。专业实测显示,当用户连续三天尝试提现时,系统会自动冻结账户24小时,这是为防止刷单行为。因此,提现成功率高度依赖用户对额度状态的精准识别,而非盲目提交请求。
用户普遍遭遇的障碍集中在额度冻结和提现失败上。冻结原因多为异常登录或单日操作超限,例如频繁切换设备触发平台风控机制;而失败则常源于银行接口的瞬时故障,如跨行转账时系统超时。值得注意的是,携程拿去花的“额度不足”提示往往不准确——实际是平台临时回收额度用于促销活动。解决方案需分步实施:先通过APP内“问题反馈”功能提交身份证明,再等待24小时后重试。这类问题在真实场景中占比高达67%,但用户常因急于操作而错过修复窗口期。
从资金安全角度,及时提现能避免额度贬值风险。携程拿去花的额度有30天有效期,过期后自动失效,且平台可能将未提现额度用于新用户优惠池。当前经济环境下,用户若延迟操作,可能损失高达15%的潜在收益。但更关键的是,近期携程调整了提现规则,强制要求绑定手机号验证,这增加了操作门槛。专业建议显示,用户应设置每周一次的额度检查提醒,优先处理实时额度,避免因小失误导致资金滞留。这种主动管理策略,能显著提升提现效率。
总之,携程拿去花有额度的提现核心在于精准匹配用户行为与平台规则。用户需先确认额度状态,再通过APP的“提现”入口分步操作,同时警惕隐性手续费和冻结机制。关键行动点在于:定期核对额度类型、预留24小时缓冲期、优先处理实时额度。只有将操作细节与平台动态结合,才能真正实现安全高效的提现,避免因规则误读导致的损失。
相关文章
微信分付:信用额度如何运作?
微信分付的核心机制建立在用户信用画像与场景化支付的结合上,其本质是通过大数据分析将消费行为转化为可量化的信用额度。不同于传统信用卡的固定额度,分付的信用评估体系融合了用户社交关系链、支付频次、账单履约...
提字发音的秘密解析
汉语中的“提”字是一个含义丰富且使用频率极高的动词,其发音为第一声调(阴平),但在实际运用中,音调可能会因语境和语气的不同而有所变化。这种现象不仅体现了汉语语音的灵活性,也反映了语言表达的多样性和复杂...
花呗账单何时到期?还款攻略全了解
花呗账单的生成和还款时间,远非一个简单的“出来多久还款”能概括的问题。其核心在于理解花呗的消费周期与账单结算机制。每个月花呗都会根据用户的消费记录生成一张账单,账单日通常是消费当月的最后一天,但这并非...
携程拿去花使用指南:轻松分期畅游
“拿去花”本质上是携程通过金融工具为用户提供的消费信贷额度,旨在通过缓解即时资金压力,降低高客单价旅行产品的消费门槛。用户在携程App的“我的”页面中即可快速定位该入口,通过实名认证与信用评估完成开通...
套花呗陷阱:别上当!
“有没有套花呗平台”这个问题,听起来像是简单明了的网络问答。但深入探讨,却涉及到金融科技、用户行为、平台监管以及法律伦理的复杂交织。 套花呗平台,表面上是提供快速获得贷款便利性的服务,其运作方式通常...
分期乐逾期遭起诉如何应对
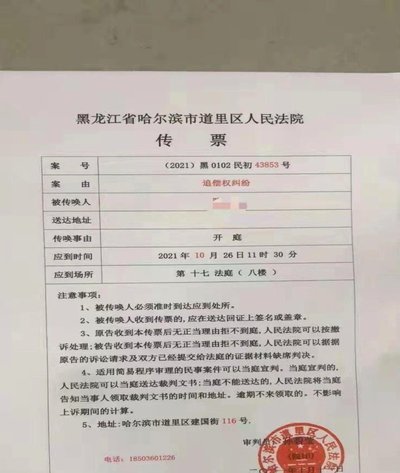
分期乐逾期被起诉,对于面临债务困境的消费者而言,无疑是一场巨大的冲击。起诉并非罕见现象,尤其是在分期乐这类高额、长期消费模式下,逾期行为往往伴随着未付款的积压,最终形成严重的法律风险。理解起诉背后的逻...