分期乐:重塑消费金融新生态
App分期乐绝非一个简单的支付入口,它代表的是当前消费电子和数字内容消费领域深度融合的信贷金融化趋势。其核心职能,在于将原本难以一次性支付的大额、非必需消费,拆解成符合用户短期现金流预期的碎片化付款序列。这标志着消费模式从“一次性购买力验证”向“信用周期能力展示”的根本转变。平台通过构建一套完整的支付生态闭环,成功地将金融属性植入到日常的娱乐、服饰或知识付费场景中,极大地优化了用户的即时满足感。理解其机制,不能只停留在支付流程层面,更要视其为一个高效的、基于用户行为数据的信贷前置引擎,为App生态链的持续增长提供了关键的消费动力和资金流支持。
从用户体验和技术实现层面看,分期乐的价值体现在极低的决策阻力。它在用户进行“冲动式消费”(Impulse Buying)的关键节点介入,提供了一个无痛的财务选项。底层支撑的是复杂的风控模型。平台不会仅依赖于银行卡记录,而是会综合考量用户的App使用习惯、消费频次、内容偏好以及社群互动记录等多元数据点,构建一个动态的消费画像。这一画像远比传统的信用记录更精细,它决定了用户在特定消费场景下的风险评估与授信额度。因此,该平台实际上扮演着一个“行为信用评分器”的角色,它将非金融行为数据,转化为具有决定性影响力的金融信用标签,极大地提高了资金周转和消费的效率。
更宏观的视角审视,App分期乐的出现极大地重塑了数字内容的购买分层结构。它让中小商家和内容创作者能够触及原本受限于现金流的蓝海市场。对于平台方和商家而言,它相当于开辟了第二条收入河流——即信贷服务费和逾期垫资的潜在盈利点。从产业链角度看,它加深了生态内各方的利益锁定和依赖性。消费者深度习惯了“先用信用购买,后续再偿还”的模式,一旦脱离分期支付的便捷,可能会产生心理上的支付摩擦。这种消费习惯的重塑,使得平台成为连接商家利润需求和用户支付能力的不可或缺的粘合剂。
然而,任何高度依赖信用流量的平台都面临着深刻的风险挑战。专业的观察者必须关注其透明度和可持续性。用户容易陷入“信用透支陷阱”,即在无法承受债务压力的情况下,因为支付便利而持续进行超额消费,这可能导致过度负债和消费心理失衡。此外,鉴于其数据来源的高度多样性,模型的黑箱化风险也极高。一旦平台的信贷算法出现偏差或滥用,可能会给普通消费者带来不公平的负面信用记录。监管层面,对于这类“伪金融”属性过强的App内信贷服务,必然会趋严,要求平台必须将金融风控的专业化程度提升到与专业持牌金融机构相匹配的严谨水准。
相关文章
如何转化携程“拿去花”额度
关于“携程拿去花额度怎么套现出来”的问题,首先需要明确的是,“拿去花”是携程旗下的一款消费金融产品。用户通过该服务可以获取一定的信用额度用于支付旅行相关的费用或是日常消费。然而,需要注意的是,“拿去花...
揭秘“精致生活”背后的推手平台
“拿去花”这个词汇,最初源于对社交媒体中虚假炫富、过度渲染生活方式的调侃,如今已成为一种带有批判意味的表达,指代那些过度追求“精致生活”的平台和文化。要真正理解“拿去花”究竟可以用哪些平台,需要我们超...
刷卡套现:破解风控秘诀
刷卡行为背后的每一次风控拦截,本质上都是系统对异常交易模式的识别。脱离“单纯的金额”考量,核心在于打破算法模型对行为路径的预判。任何急剧的、高密度的、且缺乏现实生活合理性的交易序列,都会被自动标记。因...
分期乐取现额度随信用自动调
分期乐的“取现额度”时长,远比单纯的还款时间更能体现其核心价值——灵活的资金运用。理解这一时效,需要从分期乐的运作机制和用户需求出发。分期乐并非简单的“借钱”,而是基于你的信用评估和还款能力,预留了一...
便荔卡包逾期一天影响大不大
## 逾期一天看似无关痛痒,实则暗藏杀机:便荔卡包违约的深层影响解析 在现代信用体系中,"便荔卡包"作为一种便捷的信用支付工具,其背后是精密的风险控制机制。表面上看,逾期一天似乎只是一个小失误,但这...
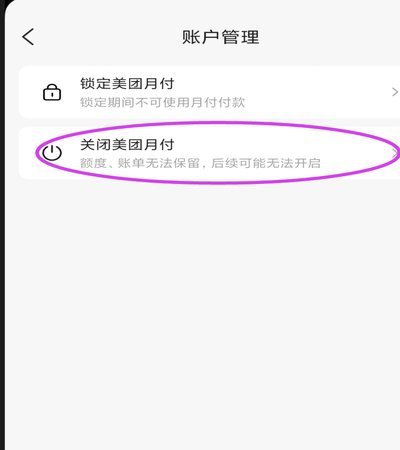
美团月付取现全攻略
美团月付作为平台信用支付工具,其取现功能的核心逻辑在于信用额度的转化与资金流转路径的设置。用户需在App内通过"月付"入口进入账户管理页面,找到"提现设置"选项。该功能的启用前提通常包含账户信用评分达...