网贷入口背后的风险密码
数字金融生态系统的超载状态,并非由百个入口的数量决定其风险等级,而是源于这些入口背后数据采集与信贷分配机制的泛化。当用户面临“100个网贷平台入口”时,真正需要识别的不是哪个链接是最新或最多的,而是支撑这些表象化的资源池的底层逻辑结构。这种看似丰富的选择权,实则反映了市场高度碎片化和监管真空地带的共存状态。每一个快速新增、流量巨大的平台,其商业模式都往往建立在一套高效但缺乏透明度的风险模型之上,它们以“即时满足”的心理需求为核心诱饵。真正的深度分析要求我们将视线从寻找“金子矿脉”的入口本身,转移到考察这些入口背后数据流动的规则、定价权以及其对个体信用数据的无限挖掘能力。选择一个平台,本质上是将个人财务风险外包给一套黑箱算法进行评估和管理,这才是内容创作者必须具备的第一层防御意识。
支撑网贷生态的底层逻辑,已远超简单的“提供借款入口”范畴。我们谈论的不再是单一的贷款产品,而是一个由大数据风控、行为画像和AI评分系统构筑的立体化金融服务矩阵。这些平台通过收集用户消费习惯、社交关系链条乃至在线停留时长等非传统数据点,构建出比银行征信报告更为细腻——但也更为具侵入性——的用户信用模型。这套机制的复杂性,使得普通消费者如同在一座巨型的迷宫中寻找出口,每个“平台入口”只是一个不断更新、相互关联的节点。核心风险在于算法透明度的缺乏:当风控规则对用户隐藏时,贷款定价和还款压力便带有不可量化的黑箱属性。理解这一点,意味着必须将注意力从表面的利率对比,转移到深入剖析其数据获取来源以及潜在的次级收费机制上。
因此,面对如此庞杂、看似无限的平台选择,专业的金融分析应引导用户构建一套高度警惕的“风险筛选流程”,而非简单的比价行为。此过程的核心在于对服务提供方的资本稳定性、监管合规性以及数据使用授权范围进行多维度的交叉验证。过度关注网贷平台的广度,很容易导致决策疲劳和信息误判,使人忽略了周期性的骗局和高风险的诱导贷款。真正的安全筛选机制,必须建立在“最小化个人泄露敞口”的原则之上,要求用户从法律层面确认平台是否具备完整的牌照体系支撑,以及其数据留存、销毁流程是否符合最高标准的消费者权益保护规范。一个优秀的决策者不会追逐每一个闪烁的入口,而是能凭借一套坚实的批判性思维,排除掉大部分建立在情绪急迫和信息不对称基础上的产品。
综上所述,“100个网贷平台入口”本身就是一个关于“选择瘫痪症”(Choice Paralysis)的绝佳案例。它表征了一种资本过度供给与监管滞后的时代矛盾,使得信贷市场看起来井喷式发展,实则内部结构承压巨大。作为内容专家视角所要求深入的部分,我们必须指出,金融科技的迭代必然走向规范化和可追溯化。任何只通过广撒网的方式堆砌大量“入口”,而缺乏一套系统化的风控壁垒支撑的服务商,都具备极高的概念泡沫和法律灰色地带特征。关注点应始终锚定在宏观监管趋势:一个健康的信贷生态环境,必然要求平台将核心业务逻辑从“流量捕捞”转变为“风险共担”,实现透明化定价与合规化的数据模型对接,这才是解决网贷领域系统性风险的根本出路。
相关文章
携程花取现是否会上征信?
“携程拿去花取现上征信吗”这个问题,远比表面上的简单答案复杂得多,需要结合多方面的因素进行深入分析。从信用体系的运作机制来看,花取现(比如携程的“花钱”)本质上是一种小额贷款服务,其是否会上征信,取决...
羊小咩平台:究竟在哪儿?
羊小咩平台作为一个新兴的社区电商平台,其归属地往往体现在多个维度上。首先从技术架构上看,羊小咩平台可能依托于某个特定地区的服务器资源或数据中心,这些基础设施通常会部署在互联网发达、政策扶持力度大的区域...
分付收款码取现全流程解析
分付收款码的取现逻辑本质上是资金流转的路径设计。当用户通过分付收款码完成交易后,资金会先沉淀在支付宝账户的余额宝或余额中,而非直接进入绑定的银行卡。这种设计既保障了资金安全性,也通过分层账户体系实现流...
花呗套现的风险与规则:如何规避金融陷阱?
近年来,随着移动支付的普及与发展,“花呗”这类信用消费工具逐渐成为许多人日常生活中不可或缺的一部分。然而,在享受其便利的同时,一些人对如何从花呗中套现产生了兴趣,尤其是那些急需资金周转但又缺乏其他短期...
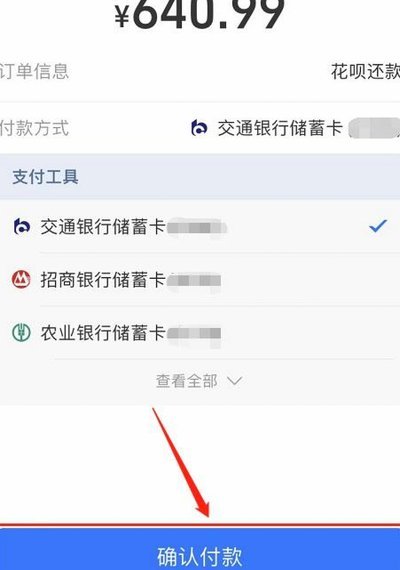
花呗欠款如何安全还清?平台全攻略与避坑指南
花呗平台的还款机制本质上是基于信用额度的循环借贷,用户在消费后需在账单日完成还款。若因临时资金周转困难无法按时还款,平台提供了多种灵活的还款路径。例如,通过蚂蚁借呗或备用金功能,可将部分额度转化为可分...
信用流转新模式
### 花呗兑现商家平台:信用流转的隐形杠杆 在消费金融高度发达的今天,花呗作为一种信用支付工具,早已超越了简单的分期付款功能。而“花呗兑现商家平台”,本质上是一个由蚂蚁集团构建的信用流转枢纽,它不...