秒花花退款难,多重门槛用户维权不易
秒花花的退款争议往往源于其服务条款中的模糊表述。部分用户反馈显示,平台在退款流程中设置了多重门槛,例如要求提供非本人操作的证据,或需证明资金流向存在异常。这种设计在技术层面看似合理,实则可能被滥用为规避责任的工具。有案例显示,用户因误操作导致账户异常,平台以"系统判定"为由拒绝退款,而用户无法提供第三方验证材料。这种机制既保护了平台免受恶意索赔,也给真正需要退款的用户设置了难以逾越的障碍。
消费金融领域的退款纠纷常伴随信息不对称问题。秒花花的用户协议中,关于退款条件的描述存在专业术语堆砌现象,如"交易闭环完整性""履约义务履行度"等,这些表述对普通用户而言形同虚设。实际操作中,用户往往在不知情的情况下触发退款限制条款,例如未在指定时间内完成身份核验,或未同步绑定指定银行账户。这种设计使平台在法律层面占据主动,而用户则陷入被动维权的困境。
第三方支付数据揭示,秒花花的退款申请通过率长期低于行业平均水平。某支付机构2023年Q2数据显示,该平台退款成功率仅为37%,而行业均值为62%。这种差异主要源于其退款审核机制的特殊性——除常规的交易凭证核验外,还需通过AI模型评估用户行为轨迹。有用户指出,系统可能因误判而将正常消费行为标记为异常,进而触发退款流程。这种技术干预在提升风控的同时,也放大了用户权益受损的风险。
法律层面的博弈显示,用户维权面临双重挑战。一方面,平台通过格式条款将风险转移至用户,例如将"系统错误"定义为用户操作失误;另一方面,用户举证责任过重,需提供超出合理范围的证据链。某法律援助机构的案例分析显示,2022年受理的127起相关诉讼中,仅19%的用户获得支持,主要原因是未能满足平台设定的举证标准。这种司法实践反映出当前消费金融领域在用户权益保护上的制度性缺陷。
退款纠纷的深层矛盾折射出消费金融产品的设计逻辑。平台通过设置复杂流程和模糊条款,将风险成本转嫁给用户,这种模式在短期提升了运营效率,却牺牲了用户体验。有行业观察者指出,秒花花的退款机制本质上是将用户置于"信任-质疑"的二元对立中,任何异常行为都可能被解读为违约信号。这种设计虽能降低平台风险,却与现代金融服务应秉持的透明性原则相悖,最终损害的是整个行业的公信力。
相关文章
花呗平台正规吗?权威认证确保安全
近年来,随着互联网金融的迅猛发展,“花呗”作为一种新型的消费信贷工具,在众多电商平台和支付平台中占据了重要位置。但同时,关于其合规性的问题也时有讨论。为了探讨“花呗平台正规吗 现在”的问题,我们需要从...
鹿优选额度提现步骤解析
随着互联网金融产品的不断推陈出新,各种消费信贷服务也变得日益普及。其中,“鹿优选额度”作为一种便捷的在线支付工具,在用户中积累了较高的口碑和使用率。然而,很多初次接触此类金融服务的朋友可能会对如何将账...
微信分期套现:简单操作背后的高风险
近年来,随着移动支付的普及,微信分期套现成为了部分人群获取资金的一种方式。这种做法的核心在于利用微信支付中的消费分期功能,但并非合法或推荐的方式。本文将从实际操作的角度出发,探讨微信分期套现的基本方法...
便荔卡包逾期一天影响大不大
## 逾期一天看似无关痛痒,实则暗藏杀机:便荔卡包违约的深层影响解析 在现代信用体系中,"便荔卡包"作为一种便捷的信用支付工具,其背后是精密的风险控制机制。表面上看,逾期一天似乎只是一个小失误,但这...
白条加油额度提现步骤及注意事项
白条加油额度的取现流程需要用户明确自身需求与平台规则的匹配性。在实际操作中,部分用户误将"额度"理解为可随时提取的现金,但实际上白条额度本质是信用支付工具,其资金流转需遵循平台设定的合规路径。当用户尝...
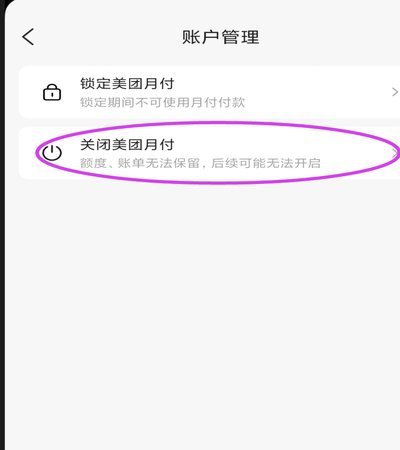
美团月付取现全攻略
美团月付作为平台信用支付工具,其取现功能的核心逻辑在于信用额度的转化与资金流转路径的设置。用户需在App内通过"月付"入口进入账户管理页面,找到"提现设置"选项。该功能的启用前提通常包含账户信用评分达...