深度解析:信用卡套现手续费的形成机制与博弈成本
信用卡套现手续费的形成机制与银行风控逻辑紧密相关。不同渠道的套现行为对应差异化费率结构,例如银行自营渠道通常以0.5%-1%的固定费率为主,而第三方支付平台可能通过动态费率模型调整成本。这种差异源于资金流转路径的复杂性,银行需在手续费中覆盖资金成本、风险准备金及合规审查支出。值得注意的是,部分银行对高频套现用户实施阶梯费率,当月交易次数超过阈值后,手续费率可能提升至1.2%-1.5%,这种设计本质上是通过经济手段抑制异常资金流动。
套现手续费的波动性与金融市场利率存在隐性关联。当央行调整基准利率时,银行的资金成本曲线随之变化,这直接影响手续费的定价区间。例如2023年LPR下调周期中,部分银行将套现手续费下探至0.3%的临界点,但同步收紧了套现额度管控。这种策略反映出金融机构在平衡收益与风险时的博弈思维,手续费率降低的同时,通过强化KYC审查和交易监控来对冲潜在损失。
持卡人行为模式对手续费的实际支付金额产生显著影响。高频低额的分散套现操作可能触发银行的反欺诈系统,导致额外的风控费用转嫁至用户。而单笔大额套现虽可能降低单位手续费率,却面临更高的资金冻结风险。这种矛盾关系催生出"手续费敏感型"套现策略,部分用户通过分拆交易、调整套现时间窗口等方式,试图在合规边界内优化手续费支出。
第三方支付机构的介入重构了手续费的市场竞争格局。部分平台通过与银行签订战略合作协议,获得低于市场价的套现通道,进而以0.2%-0.5%的超低价吸引用户。这种模式虽降低用户成本,却加剧了银行间手续费收入的分化,促使部分中小银行通过捆绑信用卡增值服务(如航空积分、消费返现)来抵消手续费收入流失。这种生态演变正在重塑信用卡市场的利益分配体系。
手续费的隐性成本常被忽视,但其对持卡人财务健康产生长期影响。以年化利率计算,1%的手续费率相当于年化12%的借贷成本,远超正规消费贷产品。更隐蔽的代价在于,频繁套现可能触发银行的风控预警,导致信用卡额度下调或信用评分受损。这种双重压力使手续费支出从显性成本演变为系统性财务风险,值得持卡人以更审慎的态度对待。
相关文章
揭秘“精致生活”背后的推手平台
“拿去花”这个词汇,最初源于对社交媒体中虚假炫富、过度渲染生活方式的调侃,如今已成为一种带有批判意味的表达,指代那些过度追求“精致生活”的平台和文化。要真正理解“拿去花”究竟可以用哪些平台,需要我们超...
美团月付取现多久到账?
美团月付取现到账时间,远比许多用户想象的复杂,并非单一的固定值,而是受到多重因素制约,形成了一个动态变化的体系。作为资深内容创作人,我观察到,用户对于“多久到账”的期待往往根植于对“收益的公平性”的渴...
套花呗风险与合规探析
近年来,随着互联网金融的迅猛发展,“花呗”作为一种消费信贷工具,已经成为很多人生活中不可或缺的一部分。然而,在某些特定情境下,人们可能会通过一些方式“套取”花呗资金用于非消费领域,这种行为被业界称为“...
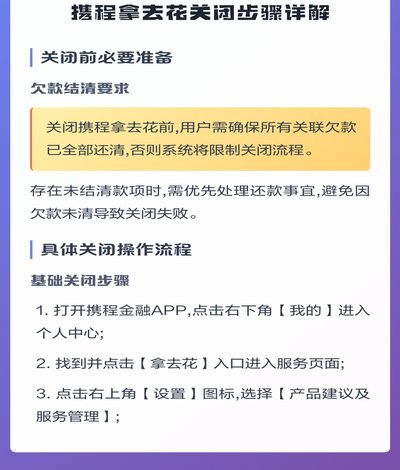
携程“拿去花”活动关闭全流程解析
携程的“拿去花”活动,作为平台吸引用户、提升活跃度的重要手段,其关闭步骤并非简单的流程终止,而是需要精准策略与严密执行的系统工程。活动关闭的核心在于“有序退出”,这要求运营团队在活动效果达到预期或目标...
分期乐:重塑消费金融新生态
App分期乐绝非一个简单的支付入口,它代表的是当前消费电子和数字内容消费领域深度融合的信贷金融化趋势。其核心职能,在于将原本难以一次性支付的大额、非必需消费,拆解成符合用户短期现金流预期的碎片化付款序...
携程“拿去花秒到” 真假难辨?
“携程拿去花秒到”这个现象,在二手车交易领域,以及更广泛的拼多多生态中,引起了极大的关注和争议。它并非一个官方或正式的运营模式,而更像是一种非正规、由用户自发组织的交易形式。要判断其真实性,并评估其潜...