微信分付额度能否被套取?揭秘技术壁垒
微信分付作为腾讯生态内的信用支付工具,其额度体系本质上是基于用户信用画像的动态评估模型。从技术实现角度看,系统通过多维度数据采集构建用户信用档案,包括消费行为、还款记录、账户活跃度等,这些数据经过机器学习算法处理后形成信用评分。值得注意的是,分付额度并非静态数值,而是根据用户使用频率和还款表现进行动态调整,这种机制设计旨在平衡资金周转效率与风险控制需求。
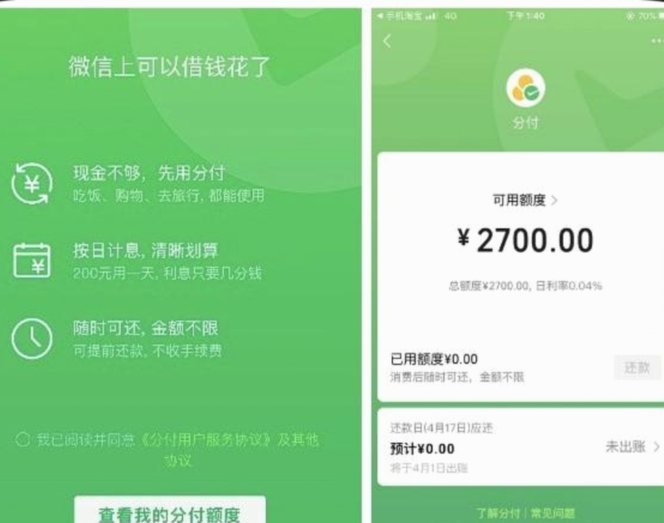
在实际操作层面,试图通过特定手段突破系统设定的额度上限往往面临多重技术壁垒。例如,部分用户尝试通过多设备分拆使用、虚构消费场景等方式增加使用频率,但微信支付体系已建立完善的交易验证机制,包括人脸识别、设备指纹识别等技术手段,有效遏制异常行为。此外,分付额度与微信支付账户的信用评级直接绑定,任何违规操作都会导致信用评分下降,进而触发额度下调甚至账户冻结风险。
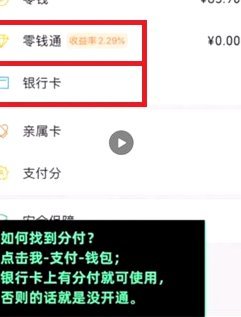
从金融风控角度看,分付产品设计之初就明确禁止任何形式的套现行为。腾讯金融团队通过构建复杂的反欺诈模型,对异常交易模式进行实时监控,包括大额资金划转、高频交易、跨平台资金转移等行为均会被系统标记。值得注意的是,分付额度的调整并非简单的数值增减,而是通过算法对用户信用风险进行重新评估,这种动态调整机制使得任何试图人为干预额度的行为都难以持续。
对于
相关文章
羊小咩取现额度:全方位解读
“羊小咩”的取现额度,实际上是一个与用户行为、账户风险评估、以及平台自身运营策略紧密交织的复杂问题。简单地用一个固定的数字来描述是不可能的。理解“羊小咩”的取现额度需要从几个关键维度进行剖析。首先,平...
花呗现象背后的多元平台解析
花呗现象背后的平台多元化 在数字化经济的浪潮下,花呗现象愈发凸显,成为中国消费金融领域的一颗璀璨明星。阿里巴巴旗下的蚂蚁金服推出的花呗,无疑是这一现象中的佼佼者,它通过灵活的信用支付方式,极大地推...
哪种方式更靠谱?
分付提现的核心在于资金流转路径的透明性与平台风控机制的匹配度。用户需优先选择支持实时到账且具备央行备案资质的渠道,这类平台通常采用多层加密技术与动态风控模型,能有效拦截异常提现行为。例如通过官方APP...
整理母亲遗物,我发现了一个不为人知的秘密
整理遗物并非简单的物品归类,而是一场极其私密的、对逝者生命痕迹的解构与重组。当指尖触碰到那些布满尘埃的旧物,空气中弥漫着一种时间停滞的厚重感。每一件衣物、每一张旧照片,都是碎片化的记忆载体。这种整理过...
便携式支付卡怎么提现?
便携式支付卡,尤其是那些新生的、专注于特定场景或特定用户群体的卡片,其提现方式往往成为用户最关心的议题之一。直接将卡内资金转换为银行账户资金,需要比传统银行卡更加灵活便捷的解决方案。常见的选项包括与第...
携程拿去花使用指南:轻松分期畅游
“拿去花”本质上是携程通过金融工具为用户提供的消费信贷额度,旨在通过缓解即时资金压力,降低高客单价旅行产品的消费门槛。用户在携程App的“我的”页面中即可快速定位该入口,通过实名认证与信用评估完成开通...