花呗套现合法吗?违法风险要警惕
近期,随着“花呗”使用平台的普及,“花呗套现”的行为也引起了广泛关注。从法律角度来看,这种行为往往触及了金融监管的相关规定,并可能构成违法行为。
首先,根据《中华人民共和国商业银行法》以及相关的信用卡管理规定,未经许可擅自将银行卡内的资金通过第三方服务平台进行套现,不仅违反了金融机构的操作规范,也可能触犯刑法中的非法经营罪等条款。因此,使用花呗平台或其他类似服务进行套现活动,在法律上属于违法行为。
其次,从用户的角度来看,花呗是蚂蚁集团提供的一种消费信贷产品,其初衷是为了方便消费者提前享受商品或服务,并按约定分期还款。而通过非官方渠道进行的“套现”行为,不仅破坏了金融市场的秩序,还可能带来资金安全、信息安全等多方面风险。
最后,值得注意的是,对于用户来说,使用正规途径获取金融服务才是明智之举。花呗等金融产品旨在提升消费体验和便利性,并非设计用来被利用于非法或不正当的经济活动当中。因此,在享受便捷的同时,遵守相关法律法规是每一位用户的责任所在。
相关文章
便荔卡包取现额度30天审核未通过
面对“便荔卡包取现额度未通过30天”的情况,许多持卡人可能感到困惑和焦虑。首先,要明确的是,这一问题的产生往往与银行的风险控制机制密切相关。银行在审核取现额度时,会综合考量持卡人的信用记录、还款能力、...
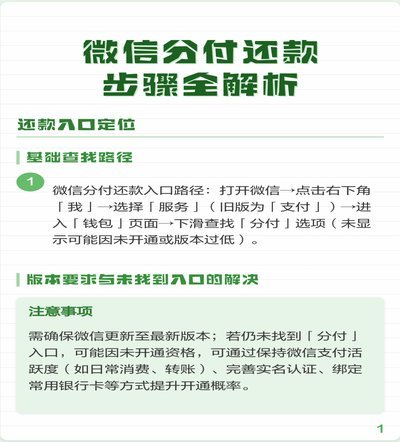
微信分付还款:利息与策略之道
微信分付的还款机制设计并非强制要求一次性还清,其核心逻辑在于通过信用评估赋予用户短期资金周转空间。根据产品规则,用户可在还款日前选择全额还款或分多期偿还,但需注意不同还款方式对利息计算的影响。例如,若...
拿去花卡的高级玩法指南
要真正掌握“拿去花卡”的效用,其核心认知必须超越简单的支付工具范畴,将其视为一套可配置的资源流转系统。我们讨论的绝非一次性的消费记录,而是一种额度管理、场景匹配和价值积累的综合矩阵。用户必须将精力放在...
信用流转新模式
### 花呗兑现商家平台:信用流转的隐形杠杆 在消费金融高度发达的今天,花呗作为一种信用支付工具,早已超越了简单的分期付款功能。而“花呗兑现商家平台”,本质上是一个由蚂蚁集团构建的信用流转枢纽,它不...
便荔卡逾期三天,别让利息滚雪球
便荔卡逾期三天的首重效应并非即时罚息,而是机构内部风控系统的沉默校准。多数信贷产品设有三至五天的容时宽限期,这并非普惠施舍,而是基于清算周期与跨行划转的技术冗余设计。在这段窗口期内,核心系统通常仅记录...
用法技巧与风险辨别
微信分付套出来,其本质并非单纯的“套路”,而是一种在社交经济圈中规避传统支付风险,实现灵活交易的巧妙运作方式。它依赖于微信支付的匿名性、以及用户之间信任关系的微妙平衡。理解这种运作方式的关键在于,它并...