想套取白条资金 平台风控如何应对
白条系统的运作逻辑本质上是基于用户信用画像的资金借贷模型,其核心在于平台对用户行为数据的深度挖掘。当用户尝试通过虚构交易或虚假消费套取资金时,系统会通过多维数据交叉验证触发预警机制,例如异常消费时段、非本人设备登录、交易IP与历史行为不符等特征。平台风控模型通常包含超过200个变量参数,能实时识别资金流向的异常波动,这种技术壁垒使得传统套现手段难以奏效。
从金融合规视角审视,白条套现行为本质上属于违规使用信用额度,可能触发平台的账户冻结或法律追责。部分用户试图通过"先消费后提现"的迂回路径,但平台已建立完整的资金闭环监控体系,包括交易流水与还款记录的双向校验。即便成功完成套现,用户仍需承担资金占用期间的利息成本,这与平台设置的年化利率机制形成直接关联,最终可能造成更高的财务负担。
平台在反套现技术层面持续迭代,近年引入的AI行为分析系统能捕捉0.1秒级的鼠标轨迹异常,结合生物特征识别技术构建多层防护网。当检测到高频提现请求时,系统会自动降低用户信用额度或延长审批周期,这种动态风控策略有效遏制了套现行为的扩散。值得注意的是,部分用户误以为通过亲属账户转移资金可规避监管,但平台的关联账户识别算法已能穿透多层关系网络进行溯源。
合规使用白条的关键在于建立健康的信用行为模式,用户应将白条额度视为消费杠杆而非资金池。平台通过大数据分析发现,持续保持良好还款记录的用户,其信用额度年均增长可达30%。这种正向激励机制与套现行为形成的恶性循环形成鲜明对比,揭示出信用管理的长期价值。当用户真正理解白条作为信用工具的本质时,反而能通过合理规划实现资金效率的提升。
相关文章
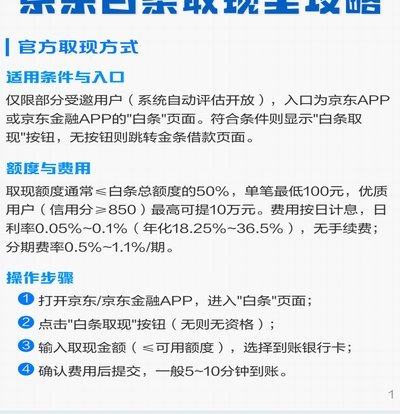
如何通过白条取现
白条作为蚂蚁集团推出的信用支付工具,其核心逻辑始终围绕消费场景展开。用户若需通过白条获取现金,需理解其本质是信用额度的转化而非直接提现。当前平台已开放"白条还款"功能,允许用户将额度转入支付宝余额或绑...
得物:潮流文化与交易的完美融合
得物构建的,绝不仅仅是一个简单的二级市场交易平台,它更是一个将稀缺性、身份认同和文化消费完美耦合的“兴趣聚合体”。平台核心逻辑从单纯的商品流通,跃升至对潮流文化载体的挖掘与放大。当一件潮品进入得物生态...
羊小咩平台:究竟在哪儿?
羊小咩平台作为一个新兴的社区电商平台,其归属地往往体现在多个维度上。首先从技术架构上看,羊小咩平台可能依托于某个特定地区的服务器资源或数据中心,这些基础设施通常会部署在互联网发达、政策扶持力度大的区域...
花呗怎么提现
花呗提现功能的实现路径与系统逻辑存在隐性关联,用户需通过绑定银行卡的间接方式完成资金划转。具体操作需在花呗页面点击"提现"按钮,输入金额后选择关联账户,系统将通过风控模型验证用户身份与信用状况。值得注...
先收款后付款,企业该如何应对?
要在复杂多变的商业环境中有效管理“先用后付”的资金流,企业需要一套全面而精细的财务管理体系。首要步骤是明确公司的核心业务流程和应收账款政策,确保每个环节都透明且可追溯。这包括清晰界定付款条件、制定合理...
羊小咩享花卡开通全攻略
开通羊小咩享花卡的核心流程围绕实名认证与信用评估展开,用户需通过官方渠道下载App并完成注册。注册时需绑定本人手机号,该号码需满足运营商实名要求,且未被其他金融产品占用。随后需上传身份证正反面照片,系...