“借”的钱能提现吗?安全风险全解析
平台提现功能的设计逻辑往往与资金监管机制直接相关。多数消费类应用在用户账户中沉淀的资金本质上属于预授权冻结款项,而非可自由支配的银行存款。这种资金管理模式通过技术手段实现快速支付,但缺乏银行级别的存管体系,导致提现请求可能遭遇系统性限制。部分平台虽提供提现通道,但通常附加严格的资金使用条件,例如要求消费记录达标或绑定特定支付方式,这种设计本质上是通过规则重构实现资金控制。
从金融安全视角审视,提现功能的开放程度直接反映平台风控能力。合规金融机构通常采用分层验证机制,包括人脸识别、生物特征比对和多因子认证,这些技术手段能有效降低资金被盗风险。但部分互联网金融平台为追求用户体验,可能简化验证流程,导致账户存在被恶意操作的隐患。尤其在涉及大额提现时,缺乏动态风险评估系统可能使平台暴露于资金挪用或诈骗的高风险环境中。
监管框架对提现安全性的塑造具有决定性影响。国内金融监管部门近年持续强化对互联网金融平台的合规要求,明确要求资金存管必须由持牌银行执行。这一政策倒逼平台建立更严谨的资金管理制度,但部分未接入银行存管的平台仍存在资金池违规操作的可能。用户在选择平台时,应重点核查其是否获得央行支付牌照,以及资金是否实现银行级隔离,这些要素直接决定提现过程中的资金安全边际。
技术层面的防护措施是保障提现安全的重要防线。成熟的平台通常部署AI风控系统,能实时监测异常交易行为,例如短时间内频繁提现或跨地域操作等高风险场景。同时,区块链技术在部分平台的应用使资金流向实现不可篡改的追溯,这种技术特性能有效遏制资金被非法转移的风险。但技术防护的完善程度与平台研发投入直接相关,中小平台可能因资源限制难以构建同等水平的防护体系。
用户在使用提现功能时需建立风险意识,避免陷入平台营销话术的误导。应重点关注提现手续费、资金到账时效、提现限额等关键条款,这些细节往往反映平台真实的资金管理能力。同时,建议建立多账户分散管理的资金策略,避免将全部可提现资金集中于单一平台。定期核查账户交易记录,对异常扣款或提现失败提示保持警惕,这些行为习惯能显著降低资金损失概率。
相关文章
鹿优鲜怎么样?深度评测生鲜电商新模式的优缺点
**鹿优鲜:生鲜电商领域的突围者** 在生鲜电商这片红海市场中,鹿优鲜凭借其独特的商业模式和运营策略,在竞争激烈的行业中 carve out 了一席之地。与其他传统生鲜零售业态不同,鹿优鲜采用会员制...
2万便利卡怎么高效获取
近年来,随着电子支付和移动支付的普及,“便利卡”作为一种新型的消费方式,在人们的日常生活中扮演着越来越重要的角色。然而,对于一些用户来说,2万元人民币的便利卡如何更高效地获取却成了一个挑战。本文将从几...
花呗现象背后的多元平台解析
花呗现象背后的平台多元化 在数字化经济的浪潮下,花呗现象愈发凸显,成为中国消费金融领域的一颗璀璨明星。阿里巴巴旗下的蚂蚁金服推出的花呗,无疑是这一现象中的佼佼者,它通过灵活的信用支付方式,极大地推...
拿去花套现商家微信违法了吗?
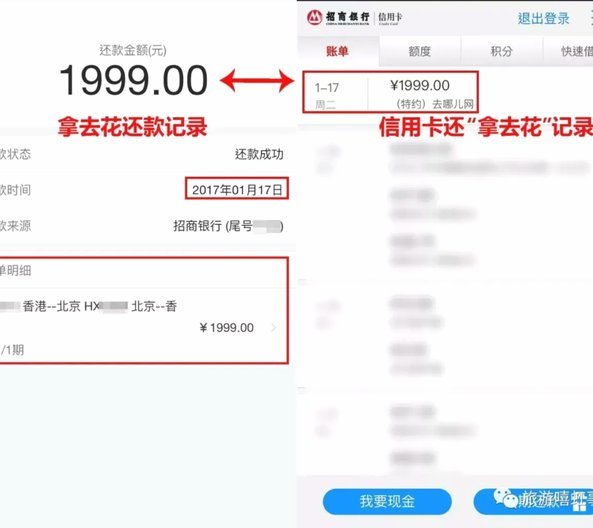
"拿去花"平台通过商家微信账户进行资金流转的行为,实质上构成了对支付监管体系的突破。根据《刑法》第266条诈骗罪条款,当套现行为以虚构交易为手段,通过伪造交易流水、虚增商品价格等方式转移资金,已构成对...
警惕国庆‘报复性熬夜’:它正在悄悄透支你的健康
国庆期间的“报复性熬夜”现象,早已不仅仅是个人选择,而是对现代社会生理、心理、行为等多个方面都带来深远影响的警示。长期熬夜并非单纯的“不守时”,它如同慢性毒药,逐步侵蚀着身体机能,尤其是对那些原本就存...
携程拿去花额度如何顺利提现技巧
用户在携程拿去花平台积累的额度,如何安全高效地提现,是当前数字消费场景中一个高频痛点。这类额度本质是平台通过用户行为沉淀的虚拟资产,但携程拿去花的提现机制设计存在明显割裂:部分额度需先兑换为现金券,再...