美团月付的钱能提现吗?答案揭晓
美团月付的本质,其核心逻辑并非一次性占用用户的流动现金流,而是一种基于信用额度的分期支付和账务结算行为。理解这一点至关重要:当用户通过“月付”完成了某项交易后,平台实际获取的不是一笔可立即支取的现金资产,而是获得了一个未来特定周期内的消费服务权益凭证。这笔资金在链路中始终被锁定,用于履行与原始商家的合同义务。因此,从资金流向的角度剖析,月付支付款的行为更像是一项信用履约的承诺记录,而非可随时收回的活期存款或现金余额。任何试图将其直接“提现”的操作,本质上就是要求平台脱离其预设的商业闭环和风险控制模型,这是系统规则所不允许的资金流转指令。
这种结构性限制决定了月付款项无法像银行卡里余额那样简单地进行现金赎回。平台的资金管理遵循严格的交易闭环原则:收入端通过分期应收账款的形式进入平台方的结算池,而支出端则必须实时匹配给最初提供服务的商户。如果用户要求将这笔“未来到期的”信用额度转换为外部可用的现金形式,这将直接打破整个支付生态系统的内部平衡和商业逻辑链条。美团作为交易基础设施的运营者,其首要职责是确保每一分钱能精准、高效地到达服务方手中完成相应的商品或服务的交换,而不是将其视为用户可以自由支配的闲置资金进行物理提取。
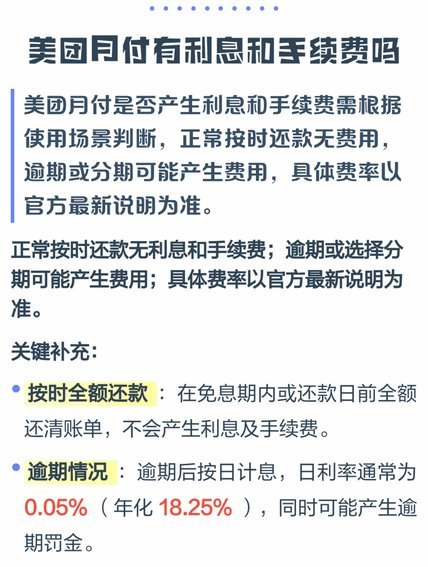
那么,既然不能提现,这笔已经支付和锁定在平台信用体系内的消费价值究竟体现在哪里?它并非凭空消失,而是转化为具有高度使用属性的“未来支付力”。这些价值最终会以服务抵扣、积分兑换或者作为后续购买其他美团生态内服务的预授权额度形式体现出来。例如,如果用户使用了某项月付资金来完成一次房源租赁或餐饮消费,那么这笔钱就已经完成了其最原始的——为实体服务提供支付动力。核心思路在于:它的价值必须在其既定的商业交易场景中消耗掉,平台方将其视为一种需要引导和激活周期的信用工具,而非货币余额。
从金融科技产品设计的角度来看,美团月付的优秀之处正在于其高效的管理周期性风险和提高用户消费粘性,它构建的是一个复杂的“先消费、后支付”模式。这种分期机制与传统银行信贷形成了差异化定位——它承载的不是单纯的借贷关系,而是深入到日常生活服务场景的交易信用保障。因此,对待月付款项,必须摒弃将其视为等同于法定货币余额的误区。其更准确的理解是:这是一笔与特定商家、特定服务紧密关联的、分阶段落地的消费承诺额度。用户的资金效力实现路径,总是要沿着平台设定的交易回路——从虚拟信用到实物商品/服务——来完成价值闭环。
相关文章
花呗为何渐行渐远?
近年来,随着金融科技的快速发展以及消费者金融意识的变化,曾经广受欢迎的消费信贷产品“花呗”似乎逐渐淡出了部分用户的视野。这种现象引发了广泛的讨论和好奇:“为什么现在感觉不到花呗的存在了?”实际上,答案...
花卉套袋的艺术:%光照调控%
“花怎么套袋”不仅仅是一种简单的园艺技巧,更蕴含着对植物生长环境、光照、温度、湿度以及植物自身生理机制的深刻理解。对花卉的套袋处理,本质上是构建一个人工的微生态系统,模拟或控制外界条件,从而促进特定形...
京东白条提现方式修改指南
为了了解京东白条提现方式如何调整,我们首先需要从用户账户的基本设置入手。进入“我的京东”,点击“账户与安全”菜单下的“账户信息”。在这里,可以查看和修改包括联系方式在内的个人信息。其中,“支付密码”一...
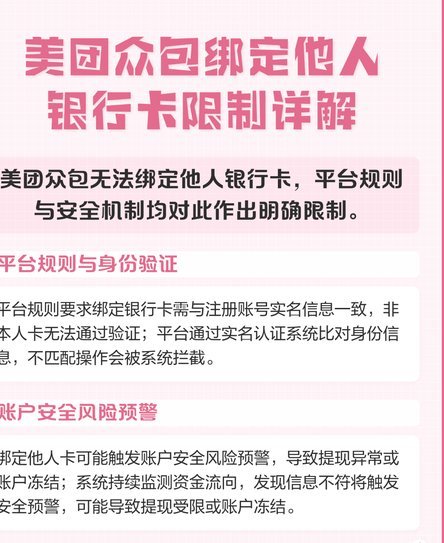
美团提现绑定银行卡有讲究
美团提现的机制,远比单纯的“绑定银行卡”这个概念要复杂得多。虽然用户在实际提现时,的确需要一个与美团账户关联的银行卡用于资金提取,但这个银行卡的作用远不止于支付,它更像是一个安全连接,以及美团系统验证...
分期乐额度:揭秘其背后的逻辑
分期乐额度的可见性与用户信用评估体系深度绑定,其呈现方式并非简单的数值展示。平台通过算法模型对用户消费行为、还款记录、信用评分等维度进行动态计算,最终生成的额度数值实质是多维数据的综合体现。用户在Ap...
花呗套现的风险与规则:如何规避金融陷阱?
近年来,随着移动支付的普及与发展,“花呗”这类信用消费工具逐渐成为许多人日常生活中不可或缺的一部分。然而,在享受其便利的同时,一些人对如何从花呗中套现产生了兴趣,尤其是那些急需资金周转但又缺乏其他短期...