花呗为何渐行渐远?
近年来,随着金融科技的快速发展以及消费者金融意识的变化,曾经广受欢迎的消费信贷产品“花呗”似乎逐渐淡出了部分用户的视野。这种现象引发了广泛的讨论和好奇:“为什么现在感觉不到花呗的存在了?”实际上,答案并非那么简单。
首先,支付宝母公司蚂蚁集团对旗下金融服务进行了全面整顿优化。在监管政策更加严格的情况下,花呗积极响应合规要求,调整业务策略和服务范围,减少了对新用户开放额度的力度,并且针对老用户的授信额度进行了一定程度上的收缩和调整。这一系列举措虽然短期内可能会影响部分消费者的使用体验,但长期来看有助于维护金融市场的稳定性和健康发展。
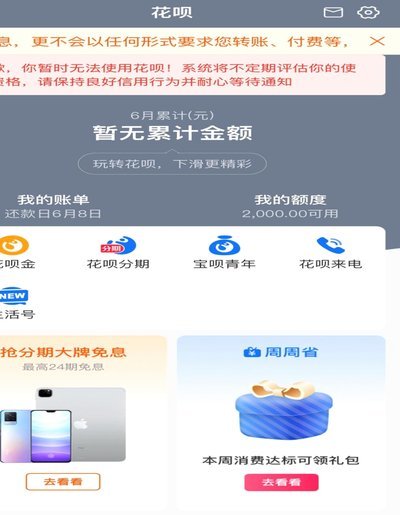
其次,随着消费者理财观念的变化以及多元化的金融产品供给,市场上出现了更多种类、更符合市场需求的信用贷款服务,这些新型信贷工具凭借着更为灵活的产品设计和服务模式,在一定程度上满足了不同层次用户的消费需求。这使得用户在选择时有了更多的选项,并不局限于单一平台或产品。
再者,技术进步推动支付方式多样化发展,除了传统银行信用卡和借记卡外,二维码扫码支付、刷脸支付等新型无接触支付手段日益普及,进一步降低了对以预授信为核心的信贷工具的依赖程度。这反映出社会整体对于便捷高效且安全可靠的金融服务有着更高的追求。
最后值得注意的是,虽然花呗在某些方面有所调整或收缩,但它仍然是支付宝平台核心的服务之一,并没有完全消失或者退出市场。相反,在合规框架内,通过精细化运营和风险管理策略,为更多有需要的消费者提供着必要的信贷支持和服务。这表明,即使在新形势下,传统信用工具依然能够找到适合自身发展的道路。
综上所述,“花呗现在情况 怎么没有了”的疑问背后,反映的是金融行业持续变革与创新的趋势,同时也映射出用户消费行为和偏好变迁的真实写照。面对这样的市场环境变化,企业和消费者都需要更加灵活地适应新的规则与挑战,共同推动整个行业的良性循环和发展。
相关文章
微信分付真的能套现吗?
微信分付作为一种新型的支付方式,自推出以来便吸引了众多用户的关注。然而,随着用户群体的扩大,一些用户开始探索如何利用微信分付的规则和漏洞,以实现所谓的“套现”目的。这种行为本质上是利用微信分付的信用额...
刷卡套现:破解风控秘诀
刷卡行为背后的每一次风控拦截,本质上都是系统对异常交易模式的识别。脱离“单纯的金额”考量,核心在于打破算法模型对行为路径的预判。任何急剧的、高密度的、且缺乏现实生活合理性的交易序列,都会被自动标记。因...
便荔卡使用场景全解析
便荔卡作为一种创新的支付工具或会员服务载体,在现代商业环境中逐渐崭露头角。它不仅仅是一张卡片,更是一种智能化、便捷化的消费解决方案。随着数字化支付的普及,便荔卡的应用场景也在不断扩展,从线下实体门店到...
花呗套现的风险与规则:如何规避金融陷阱?
近年来,随着移动支付的普及与发展,“花呗”这类信用消费工具逐渐成为许多人日常生活中不可或缺的一部分。然而,在享受其便利的同时,一些人对如何从花呗中套现产生了兴趣,尤其是那些急需资金周转但又缺乏其他短期...
分期乐如何安全提现?
分期乐的提现机制并非简单的一键操作,而是一个结合账户类型、交易类型、以及平台风控策略的复杂流程。理解提现的“如何”要从账户的细分入手。分期乐主要有“个人账户”和“商家账户”两种类型,两者提现方式存在本...
携程拿去花取现攻略与风险解析
携程拿去花取现,这一看似简单的操作,背后却隐藏着复杂的金融运作逻辑和风险控制机制。它并非简单的“借钱”或“消费”,而是携程依托其强大的供应链金融能力,向商家提供短期信用额度,商家通过携程支付平台进行消...