深度剖析花呗:消费信贷逻辑、数据伦理与金融风险
花呗作为支付宝生态中的消费信贷工具,其存在本质是重构了现代消费场景的支付逻辑。当用户将消费行为从"先付款后消费"转变为"先消费后付款",这种支付顺序的倒置直接改变了消费决策的神经路径。神经经济学研究显示,即时满足感的刺激强度在延迟支付场景中会降低30%-40%,这解释了为何部分用户会陷入"先享后付"的消费惯性。但这种模式本质上是通过金融杠杆放大了消费欲望,将短期需求转化为长期负债,形成了一种新型的消费异化现象。
信用体系的数字化转型为花呗提供了底层支撑,但同时也暴露了数据伦理的灰色地带。当消费行为被转化为信用评分的量化指标,用户的消费偏好、支付习惯甚至社交关系网络都可能成为信用评级的组成部分。这种数据采集的边界模糊性,使得信用评估既可能成为金融风控的利器,也可能演变为精准营销的武器。更值得警惕的是,当信用分数与生活场景深度绑定,用户可能在不知情中成为数据资本的被动参与者。
金融风险的传导链条在花呗生态中呈现出复杂的拓扑结构。表面上看,用户通过分期付款分散了还款压力,但实际将风险转移至金融机构的资产负债表。这种风险转移并非简单的责任转嫁,而是通过算法模型将个体消费行为转化为系统性金融风险。当大量用户同时出现还款违约时,机构需要通过资本金补充、风险拨备等手段应对流动性危机,这种风险缓冲机制的存在,使得消费信贷的边际风险被低估。
消费主义与金融工具的融合正在重塑社会的财富分配逻辑。花呗的普及使得消费能力突破了收入限制,但这种能力的扩张本质上是通过债务杠杆实现的。当消费行为不再受制于现金流约束,个人的消费决策逐渐脱离现实经济基础,转向对虚拟信用额度的追逐。这种现象在年轻群体中尤为显著,他们的消费选择往往建立在对未来收入的预期之上,而非当前的经济能力,这种结构性矛盾可能埋下潜在的经济风险。
相关文章
如何在携程关闭拿去花服务
携程的拿去花功能作为其消费金融产品,本质上是通过分期付款方式为用户提供旅行消费便利。用户若 具体关闭路径需通过携程APP内「我的」页面进入「我的钱包」功能模块,找到「拿去花」入口后点击「服务管理」。...
羊小咩取现额度:全方位解读
“羊小咩”的取现额度,实际上是一个与用户行为、账户风险评估、以及平台自身运营策略紧密交织的复杂问题。简单地用一个固定的数字来描述是不可能的。理解“羊小咩”的取现额度需要从几个关键维度进行剖析。首先,平...
揭秘:花卡能否提现?真相你一定要知道!
**花卡的性质与提现可能性** 在当前市场环境下,"拿去花卡可以提现吗"这一问题引发了广泛关注。花卡作为一种特殊的支付工具,其本质是商家或机构发行的一种预付消费卡。这类卡片通常绑定特定商户或服务场景...
拿去花套现商家微信违法了吗?
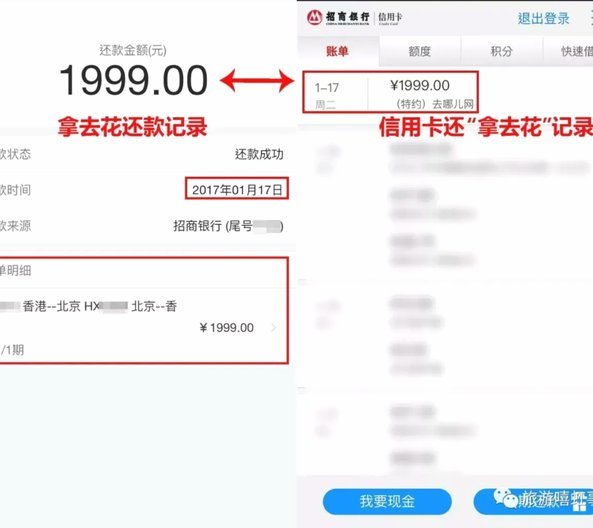
"拿去花"平台通过商家微信账户进行资金流转的行为,实质上构成了对支付监管体系的突破。根据《刑法》第266条诈骗罪条款,当套现行为以虚构交易为手段,通过伪造交易流水、虚增商品价格等方式转移资金,已构成对...
提字发音的秘密解析
汉语中的“提”字是一个含义丰富且使用频率极高的动词,其发音为第一声调(阴平),但在实际运用中,音调可能会因语境和语气的不同而有所变化。这种现象不仅体现了汉语语音的灵活性,也反映了语言表达的多样性和复杂...
携程拿去花额度如何顺利提现技巧
用户在携程拿去花平台积累的额度,如何安全高效地提现,是当前数字消费场景中一个高频痛点。这类额度本质是平台通过用户行为沉淀的虚拟资产,但携程拿去花的提现机制设计存在明显割裂:部分额度需先兑换为现金券,再...