花呗提现方法解析
近年来,随着移动支付和信用消费的普及,“花呗”作为一种新兴的消费金融产品,在人们的日常生活中扮演着越来越重要的角色。然而,当“花呗”的使用场景越来越多时,用户对于如何提现这一问题的关注度也随之上升。
首先,要理解的是,“花呗”本身并不直接支持提现功能。这是因为“花呗”本质上是一种账单分期支付工具,其核心业务逻辑是先消费后付款,并通过蚂蚁金服提供的金融服务实现信用贷款。因此,在使用“花呗”进行消费时,资金实际上并未从用户的账户中扣除,而是暂时记入了平台的账目体系中。
那么,如何在需要资金流动性的场景下提取“花呗”的款项呢?用户可以考虑将“花呗”中的欠款通过提前还款的方式转化为现金。具体而言,在满足提前还款条件的前提下,用户可以在支付宝或“花呗”小程序中选择相应的功能进行操作,并按照提示完成还款流程。值得注意的是,在使用此方法时要留意提前还款可能产生的手续费。
此外,如果用户的信用状况良好且额度较高,“花呗”平台也可能提供信用卡或借呗等产品作为提现的渠道。通过这些途径,用户可以在一定条件下将“花呗”的信用额度转化为实际的资金。
总之,“花呗提现出来”的实现方式多样,关键在于合理利用平台提供的功能和条件。无论是提前还款还是其他替代方案,在操作过程中都应充分考虑个人财务状况及潜在成本,做出最适合自己情况的选择。
相关文章
取现失败背后的原因解析
额度取现失败往往源于系统底层逻辑与用户行为的错位。当用户尝试将虚拟额度转化为现实资金时,平台风控系统会实时扫描交易轨迹。例如某用户在凌晨2点发起取现,系统可能因异常活跃时段触发反欺诈机制,导致请求被拦...
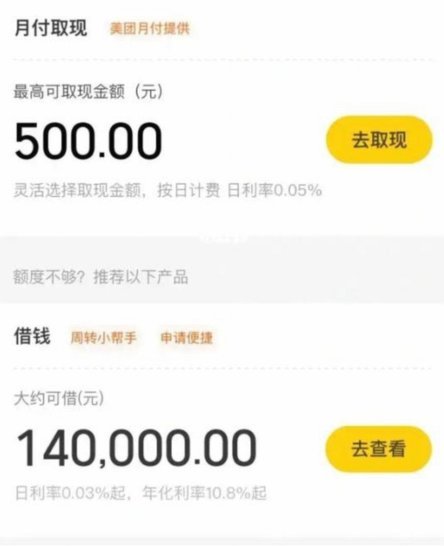
美团月付取现:小额贷款还是信用工具?
美团月付的取现服务,从表面上看似乎是一种便捷的小额贷款产品。但实际上,这种服务更接近于信用卡或预付费卡的功能。美团月付允许用户在支付时使用信用额度先行垫付部分金额,并在下一次消费或还款周期中偿还。对于...
分期乐额度:揭秘其背后的逻辑
分期乐额度的可见性与用户信用评估体系深度绑定,其呈现方式并非简单的数值展示。平台通过算法模型对用户消费行为、还款记录、信用评分等维度进行动态计算,最终生成的额度数值实质是多维数据的综合体现。用户在Ap...
分付收款码取现全流程解析
分付收款码的取现逻辑本质上是资金流转的路径设计。当用户通过分付收款码完成交易后,资金会先沉淀在支付宝账户的余额宝或余额中,而非直接进入绑定的银行卡。这种设计既保障了资金安全性,也通过分层账户体系实现流...
羊小咩享花卡开通全攻略
开通羊小咩享花卡的核心流程围绕实名认证与信用评估展开,用户需通过官方渠道下载App并完成注册。注册时需绑定本人手机号,该号码需满足运营商实名要求,且未被其他金融产品占用。随后需上传身份证正反面照片,系...
便荔卡使用场景全解析
便荔卡作为一种创新的支付工具或会员服务载体,在现代商业环境中逐渐崭露头角。它不仅仅是一张卡片,更是一种智能化、便捷化的消费解决方案。随着数字化支付的普及,便荔卡的应用场景也在不断扩展,从线下实体门店到...