花呗秒套平台靠谱吗?警惕这些风险点
花呗秒套平台的核心逻辑在于通过技术手段实现额度的快速释放,其运作模式往往依托于算法优化与用户行为分析。这类平台通常以"额度提升"为卖点,吸引用户通过注册、刷单或完成特定任务获取短期资金周转。但需警惕的是,此类操作可能涉及对花呗风控系统的规避,存在触发风控机制的风险。部分平台通过分拆交易、延迟结算等方式降低被系统识别的概率,但这种灰色地带的玩法本质上违背了平台的使用规范,最终可能导致账户被冻结或信用受损。
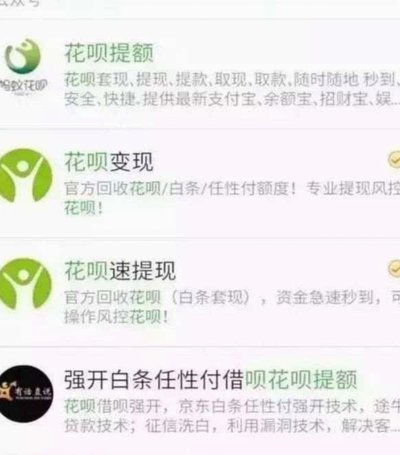
用户反馈显示,部分平台确实能实现短期额度释放,但实际体验存在显著差异。有用户反映,某些平台通过伪造消费场景或关联多张卡号,能在24小时内完成额度套现,但需承担高额手续费。而另一些平台则以"安全可靠"为噱头,实际操作中频繁出现交易失败、额度冻结等问题。值得注意的是,多数用户在使用后会遭遇信息泄露,部分平台甚至借此诱导二次消费,形成隐性债务陷阱。这种模式下的用户满意度往往与风险暴露呈负相关。
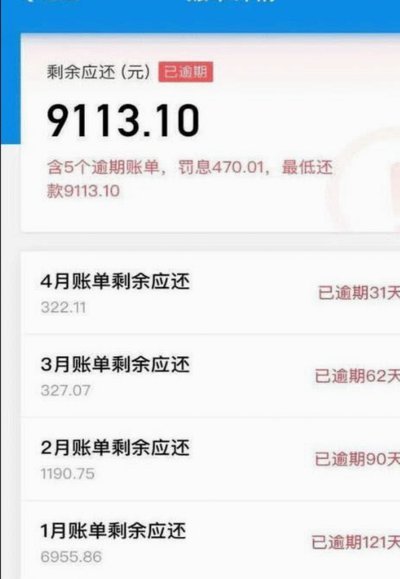
从风险维度分析,花呗秒套平台存在三重隐患。首先是资金安全风险,部分平台要求用户绑定银行卡后才能释放额度,导致资金被第三方控制。其次是隐私泄露风险,平台往往通过诱导用户填写详细个人信息,最终导致身份信息被非法交易。最后是法律合规风险,此类操作可能触及《反不正当竞争法》和《个人信息保护法》,一旦被监管部门发现,不仅用户权益受损,平台运营者也将面临法律追责。这些风险叠加使得平台的可靠性始终处于动态博弈中。
选择可靠平台需建立多维评估体系。首先应核查平台是否具备合法资质,重点关注其是否持有支付业务许可证或互联网信息服务许可证。其次需分析用户评价的真实性,警惕那些过度美化体验的营销话术,重点关注投诉率和纠纷处理效率。此外,建议优先选择提供资金托管服务的平台,通过第三方机构介入降低资金风险。对于普通用户而言,更应关注自身信用额度的合理使用,而非盲目追求短期资金周转。
行业趋势显示,随着监管力度的加强,花呗秒套平台正面临合规化转型压力。部分平台已开始转向正规的信用服务领域,通过与金融机构合作提供合法的信用额度管理方案。这种转型既降低了法律风险,也提升了服务的专业性。对于用户而言,与其依赖灰色手段获取短期资金,不如通过正规渠道提升信用评分。毕竟,真正的资金安全始终建立在合规操作和理性消费的基础之上,而非对系统规则的投机性突破。
相关文章
美团生活费借不出来怎么办?全攻略教你解决问题
面对美团生活费额度借不出来的情况,许多用户可能会感到困惑和焦急。首先需要明确的是,美团生活费并非无条件提供借款服务,其申请过程会考虑用户的信用状况、消费历史以及账户活跃度等多方面因素。 若遇到无法借...
白条套路:别让额度毁你钱包
白条的付费额度,如同一个看似简单的“魔法棒”,实际上蕴藏着精巧的金融逻辑和潜在的消费陷阱。很多人会认为,只要额度足够高,就无所不能,却忽略了,这高额度并非真正意义上的“自由资金”,而是一个精心设计的诱...
花呗现象背后的多元平台解析
花呗现象背后的平台多元化 在数字化经济的浪潮下,花呗现象愈发凸显,成为中国消费金融领域的一颗璀璨明星。阿里巴巴旗下的蚂蚁金服推出的花呗,无疑是这一现象中的佼佼者,它通过灵活的信用支付方式,极大地推...
提字发音的秘密解析
汉语中的“提”字是一个含义丰富且使用频率极高的动词,其发音为第一声调(阴平),但在实际运用中,音调可能会因语境和语气的不同而有所变化。这种现象不仅体现了汉语语音的灵活性,也反映了语言表达的多样性和复杂...
花呗账单何时到期?还款攻略全了解
花呗账单的生成和还款时间,远非一个简单的“出来多久还款”能概括的问题。其核心在于理解花呗的消费周期与账单结算机制。每个月花呗都会根据用户的消费记录生成一张账单,账单日通常是消费当月的最后一天,但这并非...
羊小咩修改基本信息全攻略
在羊小咩这个虚拟社区中,修改个人基本信息是一项简单但重要的操作。首先,用户需要确保登录自己的账号,并进入“我的资料”或“个人信息”页面。这里的设计通常简洁明了,使用户能够轻松找到并点击相关选项。根据用...