花呗套现是否容易被发现?
随着移动支付的普及,花呗作为一种便捷的信用消费方式被越来越多人使用。然而,在实际操作中,一些用户可能会尝试通过各种手段来套取花呗额度用于非正常的用途或超出个人还款能力范围内的消费,这种行为被称为“套花呗”。那么,这种做法真的那么容易就被发现吗?事实上,蚂蚁金服在风控机制上采取了多方面的措施以确保用户的合规使用。
首先,从用户的角度来说,频繁的大额交易、异地登录以及异常的购物记录都是系统重点监控的对象。例如,如果你突然开始大笔购买高价商品或者在不同城市间进行消费,这些行为很容易触发风险模型的预警机制,并可能被进一步审核甚至限制账户权限。因此,一旦有任何不寻常的操作模式出现,平台方就会采取相应的措施来保护用户的资金安全。
其次,在技术层面,花呗系统利用大数据分析和机器学习算法对用户的行为习惯进行全面评估,建立了一套完善的风险评分体系。该体系可以动态调整每个用户的可用额度,并根据不同的风险等级设置个性化的支付限额或限制条件。此外,一旦检测到任何违规行为的迹象,比如存在虚假交易或者刷单现象时,平台会立即冻结账户并展开调查。
再者,花呗还会对用户进行多维度的身份验证和信用评估,包括但不限于电话核实、银行流水审查及关联账号审核等手段,确保每一位申请者的身份真实性和还款能力。对于已经开通服务的用户来说,如果后续出现了高风险行为,则可能面临额度降低甚至封停账户的风险。
最后,在法律层面,套取花呗的行为被视为滥用信用工具并可能触及到法律法规底线。一旦被发现,不仅会造成资金损失还可能给个人征信记录带来负面影响,并且涉嫌触犯相关金融监管条例。因此,用户在使用花呗时应当严格遵守规则,避免任何潜在的违规操作。
综上所述,“套花呗”的行为极有可能会被迅速察觉并面临严厉处理措施,所以从长远来看是不利于用户的财务健康和个人信誉建设的,建议大家合理合法地利用信用服务,以获取更好的用户体验和长期利益。
相关文章
如何合理利用白条额度
在探讨如何通过“白条有额度怎么套出来”这一话题时,我们需要从多个角度进行分析。首先,理解“白条”这一金融工具是关键。白条是蚂蚁金服提供的一种消费信贷服务,主要用于淘宝、天猫等电商平台上的消费。用户在购...
白条套路:别让额度毁你钱包
白条的付费额度,如同一个看似简单的“魔法棒”,实际上蕴藏着精巧的金融逻辑和潜在的消费陷阱。很多人会认为,只要额度足够高,就无所不能,却忽略了,这高额度并非真正意义上的“自由资金”,而是一个精心设计的诱...
白条秒到:支付更高效
白条秒到,是蚂蚁金服推出的一款信用支付工具——花呗的一部分功能。所谓“秒到”,意指用户在确认订单后,资金立即从账户划拨至商家账户,整个过程几乎不需要等待,达到即时结算的效果。这一特性打破了传统支付模式...
携程拿去花订酒店套现方法解析
携程“拿去花”本质上是一种基于特定消费场景的信用支付工具,其设计的初衷是解决用户在旅游出行中的资金周转压力。然而,在金融套利者的视角下,这笔原本受限于“旅游消费”闭环的信用额度,却隐藏着向流动性资产转...
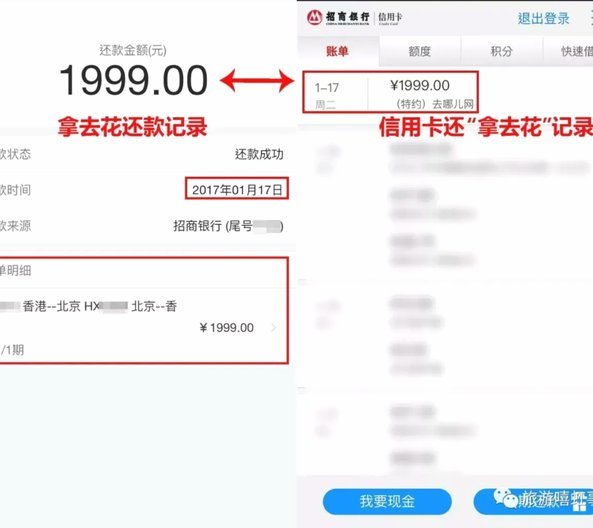
拿去花套现商家微信违法了吗?
"拿去花"平台通过商家微信账户进行资金流转的行为,实质上构成了对支付监管体系的突破。根据《刑法》第266条诈骗罪条款,当套现行为以虚构交易为手段,通过伪造交易流水、虚增商品价格等方式转移资金,已构成对...
携程拿去花提现操作指南详解
携程拿去花的提现机制本质上是消费金融产品与第三方支付场景的深度耦合。该产品通过携程平台为用户提供额度,用户在预订机票、酒店等场景中完成消费后,系统会根据信用评估生成可提现额度。这一过程涉及多维度数据校...