花呗额度怎样变现?套现流程与风险揭秘
花呗作为一种互联网消费金融产品,在为消费者提供便捷支付体验的同时,也引发了一个备受关注的问题:如何将花呗额度转化为现金?这种需求背后折射出的不仅是用户对资金灵活性的追求,更是对信用工具使用边界的探索。本文将深入分析这一现象,并探讨其背后的逻辑与风险。
从技术角度来看,花呗的本质是支付宝基于用户的信用评估所赋予的一种虚拟支付额度。它与传统信用卡不同之处在于,花呗的资金来源于蚂蚁金服体系内的资金池,而非直接的银行授信。因此,在实际操作中,用户试图将花呗额度套现的行为,实际上是绕过了平台原本设计的消费场景限制。
当前市场中,所谓的“花呗套现”主要通过两种方式进行:一种是利用代购或虚拟商品交易进行间接提现;另一种则是通过虚假交易制造消费流水,从而实现资金回笼。这两种方式看似巧妙,实则暗藏着巨大的风险。首先,这些行为往往违反了支付宝的服务协议,一旦被平台发现,可能导致账户冻结甚至被列入信用黑名单。
从金融逻辑上来看,套现行为的本质是信用的提前兑现。这种操作虽然短期内能够满足用户的资金需求,但从长期来看,不仅会增加个人的债务负担,还可能引发征信问题。更为关键的是,这种行为实际上是在挑战平台的风险控制机制,扰乱了原本设计好的信用评估体系。
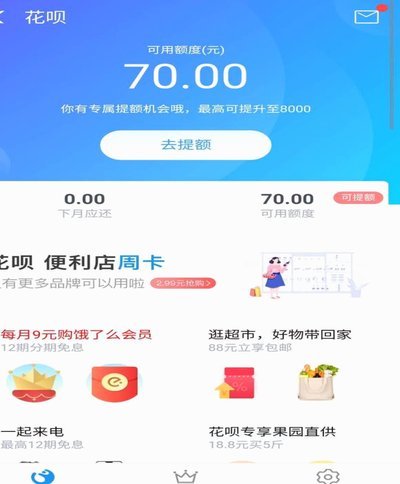
值得注意的是,“花呗套现”现象的背后,反映了用户对消费信贷工具使用边界的认知偏差。很多人误以为花呗额度是“自己的钱”,实际上这是基于个人信用的授信资金。过度透支或不当使用,不仅会损害个人信用记录,还可能承担不必要的法律责任。因此,在享受便捷金融服务的同时,我们更需要理性看待这些信用工具的本质。
总的来说,“花呗套现”虽然在短期内看似可行,但其背后隐藏的风险和法律问题不容忽视。正确理解和合理使用消费信贷工具,才是保障个人财务健康的关键。
相关文章
频繁点网贷,小心陷入债务泥潭
频繁点网贷,表面是资金需求,实则往往是信用管理失控的信号。很少有平台会真正愿意长期接纳“滚单”用户,因为这直接关联着风险控制的核心。那些宣称“无视上征信、百家都下”的平台,要么是名不经传的小平台,自身...
如何在携程关闭拿去花服务
携程的拿去花功能作为其消费金融产品,本质上是通过分期付款方式为用户提供旅行消费便利。用户若 具体关闭路径需通过携程APP内「我的」页面进入「我的钱包」功能模块,找到「拿去花」入口后点击「服务管理」。...

携程拿去花提现全攻略
“携程拿去花”作为携程旗下的一款消费券产品,在提升用户体验和促进消费方面发挥着重要作用。然而,对于许多新用户而言,如何高效、便捷地完成提现,往往会带来困惑。理解提现机制的关键在于深入剖析其运作逻辑,而...
警惕国庆‘报复性熬夜’:它正在悄悄透支你的健康
国庆期间的“报复性熬夜”现象,早已不仅仅是个人选择,而是对现代社会生理、心理、行为等多个方面都带来深远影响的警示。长期熬夜并非单纯的“不守时”,它如同慢性毒药,逐步侵蚀着身体机能,尤其是对那些原本就存...
提字发音的秘密解析
汉语中的“提”字是一个含义丰富且使用频率极高的动词,其发音为第一声调(阴平),但在实际运用中,音调可能会因语境和语气的不同而有所变化。这种现象不仅体现了汉语语音的灵活性,也反映了语言表达的多样性和复杂...
羊小咩便荔卡包取现指南
羊小咩便荔卡包是一款新兴的支付工具,它以便捷和安全的特点迅速赢得了广大用户的青睐。对于初次接触该产品的用户来说,如何正确取现可能是他们最为关心的问题之一。正确的流程不仅能确保资金快速到账,还能最大程度...