分期乐还款:精读协议,控利息
任何关于分期付款的偿还行为,核心并非简单的资金汇入,而是一场精密的金融周期管理和风险预判过程。用户必须首先彻底掌握“分期乐”提供的全部协议文本细节,特别是计息方式、总利息成本以及逾期罚金的具体构成。许多消费者仅关注每期的月供金额,却忽视了潜在的年化利率(APR)变化及复利效应在整个周期中的累积影响。深入分析合同条款,能够让你从“缴费者”的角度切换到“结构评估师”的角色。了解哪些费用是服务费、哪些费用是真正的利息成本,这能帮助你在实际还款前形成一套清晰的财务模型。忽略这一基础分析步骤,所有后续的操作都只是基于一个信息不完整的假设进行,极大增加了潜在的资金流失风险和违约压力。
在实际执行款项偿付环节,最优化的操作流程是建立自动化、高可靠性的支付机制。我们不能将还款仅仅视为一个行为,而应将其视作一套需要多重验证的财务自动化指令。首选方式应当是与支付账户深度绑定(如通过支付宝等平台设置自动扣款),这能确保资金在截止日期前以最少的人工干预完成转移,从根本上杜绝人为遗忘导致的逾期滞纳金。如果选择手动还款,则必须记录并建立一个包含所有重要节点和流程提醒的“还款日历”。此外,对于金额较大或周期较长的分期项目,了解平台是否支持通过更灵活的方式(例如半个月周期而非每月一次)进行资金支付,这在现金流规划上具有极高的战略价值。
从专业的财务角度来看,高效管理偿贷行为的最高境界是“主动优化”。即当你的实际经济状况优于协议设定的基础还款能力时,不应等到最后一刻才完成缴费,而应该积极研究提前还款的可行性和成本效益。大部分分期乐平台都设有提前还款机制,用户需要仔细核查这是否会触发额外的手续费或者减少剩余账期的利息计算周期。通过一次性或大额的预付资金,可以显著压缩未来多个周期应支付的总利息,这对长期财务稳健性具有极大的决定作用。这种主动介入,将还款行为从被动的义务履行升级为一种资产负债表优化操作,体现了专业的用户金融决策力。
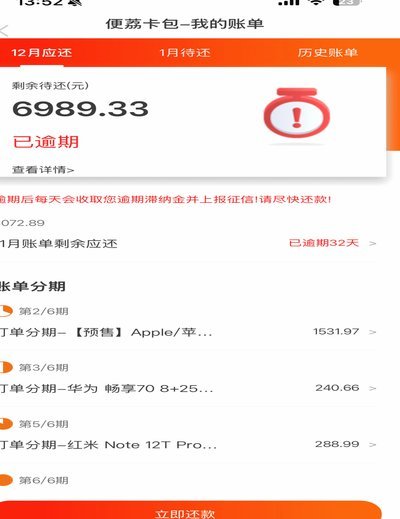
当遭遇不可预见的现金流波动或短期财务困难时,关键在于对“滞后应对”的反思,切记不能等到违约发生后再采取任何措施。此时的正确路径不是忽视账单,而是立即与平台进行主动、透明的沟通和议价。专业的处理流程应包括评估自身负债比例,确认哪些债务可以接受延期或展期(Payment Deferral),同时了解平台提供的短期喘息窗口机制。许多金融服务商在一定程度上支持还款重组方案,但这需要你拿出充分的材料证明当前的困难程度,并根据实际财务模型提出合理、量化的重组需求,避免被动接受不利的惩罚性协议,从而平稳度过现金周期的低谷期。
相关文章
羊小咩网贷是什么平台
羊小咩网贷平台自成立以来,凭借其独特的业务模式和创新的服务理念,在众多互联网金融产品中脱颖而出,迅速获得了广大用户的青睐。该平台专注于为用户提供便捷、高效的贷款服务,无论是短期的应急资金需求,还是长期...
先收款后付款,企业该如何应对?
要在复杂多变的商业环境中有效管理“先用后付”的资金流,企业需要一套全面而精细的财务管理体系。首要步骤是明确公司的核心业务流程和应收账款政策,确保每个环节都透明且可追溯。这包括清晰界定付款条件、制定合理...
鹿优选商家提现指南
### 提现,商家提现,是商家最关头环资金流转商家需把握时机把握紧 规则防错商家门槛别错 流程别汇款到系统提现条件备资金率审核商家稳技巧别等到账快总提现...
分期乐取现额度随信用自动调
分期乐的“取现额度”时长,远比单纯的还款时间更能体现其核心价值——灵活的资金运用。理解这一时效,需要从分期乐的运作机制和用户需求出发。分期乐并非简单的“借钱”,而是基于你的信用评估和还款能力,预留了一...
信用流转新模式
### 花呗兑现商家平台:信用流转的隐形杠杆 在消费金融高度发达的今天,花呗作为一种信用支付工具,早已超越了简单的分期付款功能。而“花呗兑现商家平台”,本质上是一个由蚂蚁集团构建的信用流转枢纽,它不...
白条加油额度提现步骤及注意事项
白条加油额度的取现流程需要用户明确自身需求与平台规则的匹配性。在实际操作中,部分用户误将"额度"理解为可随时提取的现金,但实际上白条额度本质是信用支付工具,其资金流转需遵循平台设定的合规路径。当用户尝...