分期乐额度为何用不了?揭秘背后原因
额度数字与实际可用权限之间存在着一道隐形的“风控屏障”。很多用户习惯于盯着App界面上的可用余额,却忽略了金融授信逻辑中“静态额度”与“动态权限”的区别。分期乐的授信并非一成不变的数字,其背后运行着一套极其灵敏的实时风险评估系统。即便你的账面额度没有减少,但如果系统监测到你近期的消费行为出现了异常波动——例如突然出现大额、高频或非典型场景的交易,或者你的授信期间还款记录出现了极细微的延迟,风控模型可能会判定当前交易的风险系数超标,从而在不调低额度的前提下,直接关闭该额度的支付调用权限。
信用特征的偏移往往是导致“有额度却无法支付”的核心深层原因。金融机构对用户的评估不仅基于自身的还款数据,还会联动外部征信环境的变动。如果你的征信报告中近期出现了新的高杠杆借贷记录,或者关联的第三方信用评分大幅下降,分期乐的系统可能会触发预警机制,将你的账户置于“观察期”。在这种状态下,系统会采取一种防御性的策略:维持原有的授信额度以保持用户体验的表面稳定,但切断实际的资金流出路径,以防止因用户信用恶化导致的资产损失,这种“只留额度、不给额权”的操作,本质上是平台对风险敞口的自我保护。
支付场景的合规性与商户维度的限制,也是导致额度失效的隐性因素。分期乐的额度使用受到严格的商户准入和行业准则约束。每一笔交易请求都需要经过商户分类码(MCC)的校验,如果交易发生的商户涉及高风险行业,或者该商户目前的结算链路与分期乐的支付协议存在兼容性问题,即使你拥有充足的额度,交易也会被拦截。此外,单笔交易金额的上限、每日累计交易总额的阈值,以及特定时间段内的支付限制,都可能构成额度无法使用的技术性障碍,这些规则往往隐藏在复杂的支付协议深处,用户很难通过单一的额度数字洞察其背后的限制。
账户身份完整性与合规化校验的失效,是容易被忽视的“技术性冻结”。金融监管对KYC(了解你的客户)有着极其严苛的持续性要求。如果你的实名认证信息、绑定的银行卡状态或者预留的联系方式在系统比对中出现了逻辑冲突,或者因为某些原因导致身份核验失效,系统会自动进入一种“逻辑锁定”状态。此时,额度依然存在,但由于无法完成交易链路中关键的身份一致性验证,资金流转便无法通过。这种因身份合规性导致的权限停滞,往往需要用户通过重新进行身份验证或更新基础信息来解除,而非简单的额度调整。
相关文章
羊小咩网贷是什么平台
羊小咩网贷平台自成立以来,凭借其独特的业务模式和创新的服务理念,在众多互联网金融产品中脱颖而出,迅速获得了广大用户的青睐。该平台专注于为用户提供便捷、高效的贷款服务,无论是短期的应急资金需求,还是长期...
刷卡套现:破解风控秘诀
刷卡行为背后的每一次风控拦截,本质上都是系统对异常交易模式的识别。脱离“单纯的金额”考量,核心在于打破算法模型对行为路径的预判。任何急剧的、高密度的、且缺乏现实生活合理性的交易序列,都会被自动标记。因...
携程拿去花取现攻略与风险解析
携程拿去花取现,这一看似简单的操作,背后却隐藏着复杂的金融运作逻辑和风险控制机制。它并非简单的“借钱”或“消费”,而是携程依托其强大的供应链金融能力,向商家提供短期信用额度,商家通过携程支付平台进行消...
白条加油额度提现步骤及注意事项
白条加油额度的取现流程需要用户明确自身需求与平台规则的匹配性。在实际操作中,部分用户误将"额度"理解为可随时提取的现金,但实际上白条额度本质是信用支付工具,其资金流转需遵循平台设定的合规路径。当用户尝...
微信商家如何从虚拟余额实实在在取回现金?
微信支付的“分付取现”机制,从根本上讲,涉及的是支付网络中的资金结算逻辑和商家自身的资金流转链路,远非简单的按键取现过程。理解现金的取出,必须首先剥离掉支付平台表面的简洁性,直击底层的资金划转原理。商...
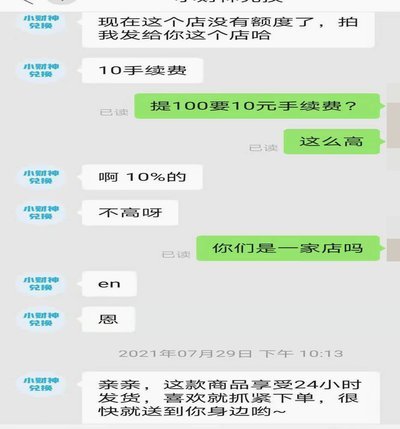
网店套现客户怎么找商家指南
网店套现作为一种灰色操作,近年来在电商市场中时有出现。从商家的角度来看,寻找愿意进行套现的客户并非易事,需要具备一定的识别能力和风险防范意识。首先,商家可以通过内部数据分析来筛选潜在的目标客群。比如,...