携程拿去花影响征信了怎么办?
携程拿去花影响征信的核心矛盾在于信用行为与征信系统的交互逻辑。当用户通过携程平台使用"拿去花"等金融产品时,系统会将交易信息同步至央行征信系统,形成信用记录。这种数据同步机制本意是提升信用评估的准确性...
分期乐正规吗?解析其合规之路与风险点
## 分期乐:新兴平台的合规之路与风险考量 近年来,随着互联网消费金融的兴起,分期付款服务逐渐成为年轻人热衷的购物方式。作为这一领域的代表性平台之一,分期乐引发了广泛的关注和讨论。消费者在享受其带来...
美团生活费 如何玩转更多优惠
美团生活费的设计初衷在于降低用户的使用门槛,让用户更便捷地享受各类服务,而其消费场景的灵活度,也直接决定了生活费的实际价值。与直接充值账户不同,生活费的本质是预付消费额度,它限制了用户的使用范围,也因...
分付微信套现:风险与应对
分付微信的支付机制基于信用额度与场景化消费设计,其核心逻辑是通过商户端的交易流水实现资金流转。部分用户利用平台对消费场景的审核漏洞,通过高频小额交易触发资金沉淀,再借助第三方支付工具完成资金转移。这种...
全攻略在此
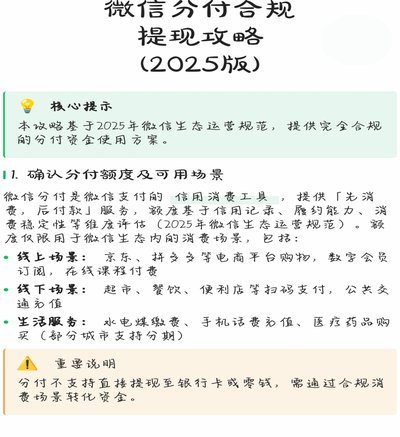
微信分付提现至零钱,看似简单的操作背后,隐藏着用户习惯迁移与支付生态调整的复杂逻辑。早期微信支付凭借便捷性迅速普及,但红包、AA收款等场景下产生的“分摊账单”长期以来难以统一管理和灵活运用。分付功能的...
便利通卡有效期大揭秘
便利通卡的有效期问题,往往取决于其具体的使用场景和发行单位。这类卡片广泛应用于交通出行、商场购物等多个领域,因此对其有效期的规定也各不相同。 以公共交通领域为例,许多城市的交通一卡通系统中的便利通卡设...
花呗现状:挑战与调整中的新动态
近来,关于花呗的讨论热度不减。作为一种便捷的消费信贷工具,花呗为用户提供了灵活的支付方式和良好的信用记录。然而,随着市场环境的变化和技术的发展,花呗现在正面临多方面的挑战与调整。 首先,监管政策的变化...
微信分付利息如何计算?揭秘隐藏的成本真相
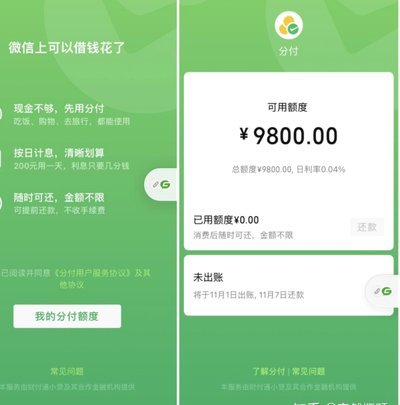
## 微信分付利息机制:风险、成本与复杂性解析 微信分付,作为腾讯发力于消费信贷领域的尝试,其核心在于将用户账单余额与商家提供的分期付款选项相结合。然而,用户普遍关注的利息问题,远比表面上的简单计算复...
羊小咩取出设计的平衡之道
## 羊小咩的释放:理解设计约束与用户行为 “羊小咩怎么取出”这个看似简单的问题,实则揭示了设计与用户互动之间微妙的张力。它不仅仅关乎一个玩具的拆解方式,更反映了产品设计师在考虑目标用户群体时,需要...
享花卡包额度灵活提现
羊小咩享花卡包额度提现的核心逻辑在于将虚拟信用额度转化为实际资金流动。这种操作本质上是通过金融工具实现资产变现,其价值体现在对资金周转效率的提升。在消费金融场景中,额度提现相当于建立了一个动态的资金池...