花呗套现:别只看费率
很多人在面对花呗套现时,目光仅盯着那所谓的“百分之几”的手续费,却忽略了这背后极其复杂的成本结构。表面上看,这仅仅是一次资金的流动,但实际上,你支付的并非单一的交易手续费,而是一系列隐形成本的集合体。这其中包括了支付渠道的结算成本、中介方的利润空间,以及最关键的——风险溢价。当你试图将额度转化为现金时,每一次转化的摩擦力都远超你的直观感知。这种成本不是线性的,它随着资金周转的频率和金额的波动,呈现出一种隐蔽的侵蚀性,使得原本看似微小的费率,在复利效应下变成了一笔沉重的财务负担。
拆解具体的计算逻辑,现金到账金额的计算公式绝非简单的“额度减去费率”。一个真实的计算模型应当是:到账金额 = 原始额度 - (渠道结算费 + 中介服务费 + 资金沉淀成本 + 违约风险预留)。很多时候,所谓的“低费率”只是诱饵,实际操作中,中介方为了覆盖其在资金结算过程中的时间差损失,会预先扣除掉一笔极高的“结算溢价”。如果按月度周期来看,将这笔单次扣除的费用折算成年化利率,你会发现其数值往往远超正规信贷产品的利率水平,这种计算上的错位,正是导致许多用户陷入债务螺旋的根源。
深入分析收费逻辑,必须理解“风险溢价”在定价中的核心地位。提供套现服务的人,本质上是在经营一种“风险对冲”。他们面临着账户被风控封禁、资金被银行拦截、以及支付链路断裂等一系列不可控风险。为了对冲这些潜在的损失,他们必须在手续费中预留出足够的安全垫。因此,当你看到费率大幅波动时,那反映的是市场风险评估的实时变化。这不仅仅是简单的劳务报酬,而是一种极其昂贵的“风险补偿金”。这种定价逻辑决定了,只要监管环境收紧或支付风控升级,套现的综合成本就会呈指数级增长,而非仅仅是线性增加。
从财务管理的长远视角来看,这种计算方式隐藏着一个巨大的逻辑陷阱:即对“机会成本”和“信用成本”的完全忽视。用户在计算现金到账金额时,往往只计算了眼前的现金流损耗,却未计算账户信用评级下降带来的长期信贷成本增加。一旦资金流向被系统识别,不仅现有的额度面临缩减甚至清零的风险,更会导致整个信用生态的崩塌。这种损失无法用简单的百分比来衡量,它是对未来金融工具使用权的预支和透支。因此,衡量套现成本的终极维度,不应仅仅是那几块钱的手续费,而应该是对未来信用资产价值的毁灭性减损。
相关文章
京东白条提现方式修改指南
为了了解京东白条提现方式如何调整,我们首先需要从用户账户的基本设置入手。进入“我的京东”,点击“账户与安全”菜单下的“账户信息”。在这里,可以查看和修改包括联系方式在内的个人信息。其中,“支付密码”一...
携程花卡提现指南
关于“携程上拿去花怎么提现”的问题,很多用户可能会感到困惑。首先需要明确的是,“拿去花”是携程推出的一款信用支付产品,类似于信用卡或消费信贷服务,主要用于用户的旅行预订和其他支付需求。因此,要了解如何...
羊小咩额度提升实用技巧
在当今社会,无论是个人还是企业,在面对资金需求时,合理运用各种金融工具和策略是必不可少的。在这个背景下,“羊小咩怎么套出额度”的问题显得尤为关键。其实,“套出额度”并非一个新概念,而是一种灵活利用信用...
分付收款码取现全流程解析
分付收款码的取现逻辑本质上是资金流转的路径设计。当用户通过分付收款码完成交易后,资金会先沉淀在支付宝账户的余额宝或余额中,而非直接进入绑定的银行卡。这种设计既保障了资金安全性,也通过分层账户体系实现流...
如何转化携程“拿去花”额度
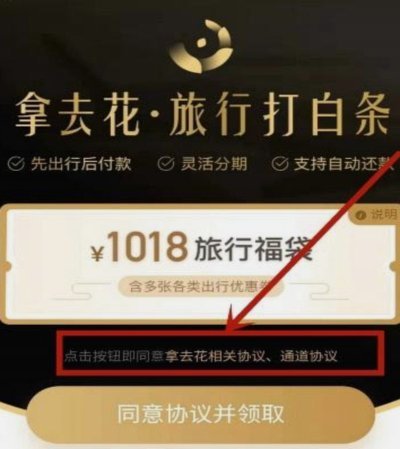
关于“携程拿去花额度怎么套现出来”的问题,首先需要明确的是,“拿去花”是携程旗下的一款消费金融产品。用户通过该服务可以获取一定的信用额度用于支付旅行相关的费用或是日常消费。然而,需要注意的是,“拿去花...
小额白条兑现商家的风险与挑战
小额白条,在金融科技发展下,成为了一种快速便捷的资金获取方式。然而,其背后的操作机制却并非一成不变。随着平台交易模式的演变,一些商家开始提供“小额白条兑现”服务,这为用户提供了另一种选择,但也引发了一...