取现受限背后的账户风险管理挑战
“荔枝卡包取现额度6000一直拒”的现象,表面上是一个个银行卡用户的个体困境,实际上反映了金融科技与传统银行运营模式的错位,以及账户风险管理在快速发展数字金融时代面临的挑战。单纯将问题归咎于“技术故障”或“审核严格”过于简化。更深层次的原因在于,银行对于账户的风险评估标准,往往基于历史交易数据和信用评分,而“荔枝卡包”的用户群体,可能属于新兴金融用户,其交易行为缺乏积累,因此无法满足传统信用评估的条件。即使账户本身经营状况良好,如果缺乏足够稳定的交易数据支撑,银行仍会将其视为高风险账户,限制取现额度,以保障自身资产安全。这种模式在一定程度上,阻碍了新兴金融用户的资金流动,也限制了数字金融的健康发展。
进一步分析,当前银行卡的风险评估体系,本身就存在滞后性。算法模型依赖于历史数据的学习,而数字金融的特性是快速变化,用户行为模式也在不断演变。因此,仅仅依靠过去几年的交易记录,已经无法准确反映用户的真实风险状况。更重要的是,许多用户可能正在通过“荔枝卡包”进行小额投资、小额交易,这些行为对于传统风险评估系统来说,往往被误判为高风险,导致额度被限制。银行应该积极调整风险评估模型,引入更灵活、更动态的评估机制,例如将交易频率、交易金额、交易类型、账户稳定性等因素综合考量,并建立实时监控系统,及时发现异常交易行为。
“荔枝卡包”的兴起,也暴露了银行在金融科技服务方面存在的不足。用户期望利用数字工具便捷获取资金,而银行提供的服务往往停留在传统渠道,缺乏对数字用户的个性化服务和灵活的额度调整机制。银行需要主动探索与数字金融平台的合作,建立互联互通的生态系统,提升服务的效率和便利性。同时,银行应该加强与用户之间的沟通,了解用户的需求和痛点,主动调整服务策略,消除用户对银行的误解和不信任。
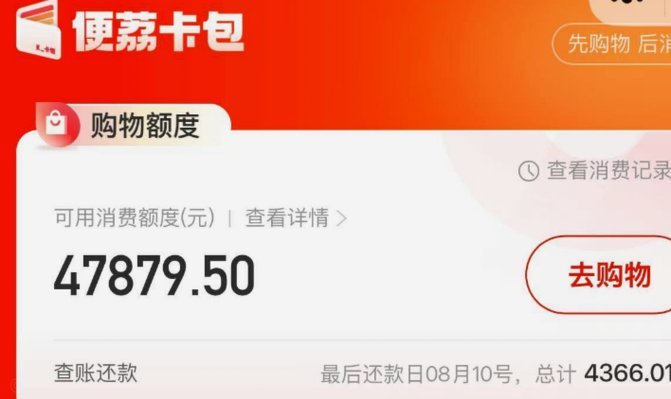
最后,从监管角度来看,“荔枝卡包”的推广也凸显了账户风险管理监管的滞后性。现有监管体系对数字金融用户的监管力度相对较弱,缺乏针对性的风险预警和干预机制。为了保障金融市场的稳定,监管部门需要加快完善数字金融监管规则,明确银行在数字金融产品上的风险管理责任,建立健全的风险预警和处置机制,并加强对数字金融平台的监管,防止出现系统性风险。 解决“荔枝卡包”取现额度问题,不仅是单个用户的困扰,更是一个考验金融机构和监管体系应对数字金融挑战的契机。
相关文章
24小时套现电话的金融黑幕
金融系统中存在一类特殊的服务通道,其运作逻辑与传统信贷流程存在本质差异。24小时套现电话往往依托非正规金融网络,通过即时通讯工具构建起全天候资金流转体系。这类服务通常以"无抵押""秒到账"为卖点,实则...
京东白条提现方式修改指南
为了了解京东白条提现方式如何调整,我们首先需要从用户账户的基本设置入手。进入“我的京东”,点击“账户与安全”菜单下的“账户信息”。在这里,可以查看和修改包括联系方式在内的个人信息。其中,“支付密码”一...
分期乐提现路径详解
分期乐的提现路径本质上是平台资金流转的映射,其核心逻辑建立在用户信用体系与商家结算机制的双重支撑上。当用户完成分期购物流程后,平台会将资金划拨至合作商户账户,而用户端的提现操作实质是将账户余额转化为可...
轻松掌握微信分期付开通指南
微信分期付,作为一种新型的消费金融服务,正逐渐渗透进大众的日常购物体验。要成功开通,并享受其带来的便利,并非简单的点击几下就能完成。实际上,它代表了一种对风险评估与信用等级的细致考量,背后涉及平台、商...
羊小咩平台:究竟在哪儿?
羊小咩平台作为一个新兴的社区电商平台,其归属地往往体现在多个维度上。首先从技术架构上看,羊小咩平台可能依托于某个特定地区的服务器资源或数据中心,这些基础设施通常会部署在互联网发达、政策扶持力度大的区域...
紧急资金快速变现的双刃剑:分付套现背后的隐忧
快速资金周转需求日益增长,催生了“分付套现秒到”这种新型服务。它本质上是第三方平台介入支付流程,将用户因各种原因产生的消费分账(如打车、外卖等)提前支取,并立即到账。看似便捷,但其背后隐藏着诸多风险与...