花呗客服电话:警惕“套骗”陷阱
花呗平台公布的客服电话,以及与其相关的“套骗”行为,已经成为近年来金融科技领域一个值得深究的警示。简单地将其归咎于“诈骗”过于简化,实则反映了用户信任度下降、信息不对称以及部分不法分子利用金融平台漏洞的复杂局面。花呗的客服电话,例如9509800,并非仅仅是提供技术支持的渠道,更成为了潜在诈骗者获取用户信息,甚至进行进一步诱导的关键工具。诈骗分子往往伪装成花呗官方客服,利用用户对平台信任,通过声称账户存在问题、提供虚假交易信息,诱导用户提供银行卡号、验证码等敏感信息。值得注意的是,花呗自身也存在一定的漏洞,例如部分用户在遇到疑问时,由于客服语速过快、专业性不足,导致用户无法清晰理解,进而容易被诱导。更关键的是,部分客服人员并非真正代表官方,而是由第三方代号接线,他们可能缺乏对用户需求的全面了解,也可能存在不作为或纵容诈骗行为的情况。
从技术层面分析,“套骗”行为的成功,离不开对用户心理的精准把握。诈骗分子会巧妙地利用社交媒体、短信等渠道,对用户进行预热,例如假装是花呗官方的推广人员,承诺提供专属优惠或奖励,诱导用户点击链接,进入虚假页面,收集信息。更为精妙的是,他们还会利用用户对“官方”的认知,构建一套看似可信的信任体系,例如伪造官方截图、提供虚假的交易记录,甚至冒用花呗的标志,进一步迷惑用户。 花呗平台也需要承担一定的责任,积极优化客服流程,提升客服人员的专业素质,定期对客服人员进行培训,增强其识别和应对诈骗行为的能力。同时,要加强与公安机关的合作,建立信息共享机制,共同打击网络诈骗犯罪。
更为深层次的原因,在于花呗平台自身的商业模式和营销策略。为了吸引更多用户,花呗在推广过程中过度依赖优惠券、红包等方式,这在一定程度上降低了用户的理性消费意识,使其更容易被不法分子利用。同时,花呗的快速发展也导致其用户规模庞大,信息处理能力面临挑战。大量的用户咨询和投诉,使得部分客服人员无法及时、高效地解决问题,从而为诈骗分子提供了可乘之机。因此,花呗需要重新审视其商业模式,更加注重用户体验和风险控制,而不是单纯追求用户数量的增长。
从长远来看,解决“花呗平台电话号码多少 套算诈骗”问题,需要构建一个更加完善的金融科技生态系统。这不仅需要金融机构自身的努力,也需要政府部门、行业协会以及用户共同参与。政府部门应加强对金融科技行业的监管,完善法律法规,加大对诈骗犯罪的打击力度。行业协会应积极推动行业自律,制定行业标准,规范经营行为。用户则应提高警惕,增强风险意识,不轻信陌生信息,不随意提供个人信息,遇到疑问应通过官方渠道进行核实。只有构建一个安全、透明、可信的金融科技生态系统,才能真正消除“套骗”行为,保障用户的合法权益。
相关文章
享花卡额度提现全解析:使用规则与误区规避
羊小咩享花卡,作为一款新兴的消费金融产品,其额度提现机制常常引发用户关注和疑问。不同于传统的信用卡或储蓄卡,享花卡的设计初衷偏向于“先消费,后还款”的消费场景,这直接影响了其提现方式与规则。享花卡的额...
花呗套现1万元后果严重吗?
花呗套现10000元的行为在信用评估体系中可能产生显著影响。蚂蚁集团的风控模型会将此类操作视为异常资金流动,可能触发账户的信用评分下调。信用分的降低不仅影响花呗额度,还可能波及借呗、信用购等关联产品。...
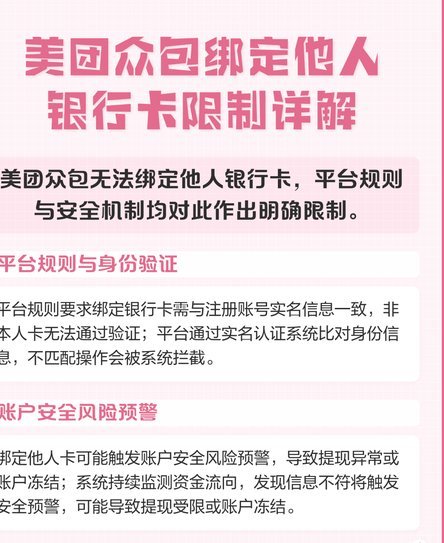
美团提现绑定银行卡有讲究
美团提现的机制,远比单纯的“绑定银行卡”这个概念要复杂得多。虽然用户在实际提现时,的确需要一个与美团账户关联的银行卡用于资金提取,但这个银行卡的作用远不止于支付,它更像是一个安全连接,以及美团系统验证...
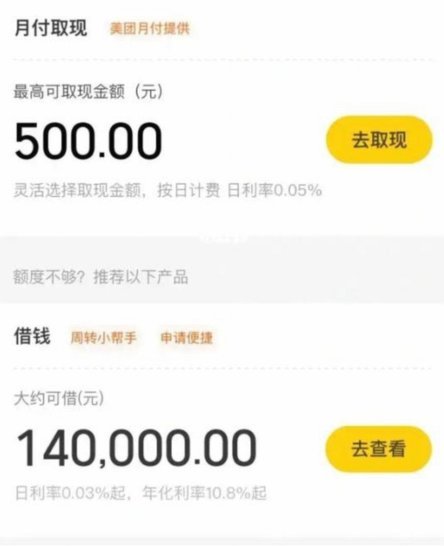
美团月付取现:小额贷款还是信用工具?
美团月付的取现服务,从表面上看似乎是一种便捷的小额贷款产品。但实际上,这种服务更接近于信用卡或预付费卡的功能。美团月付允许用户在支付时使用信用额度先行垫付部分金额,并在下一次消费或还款周期中偿还。对于...
携程拿去花取现攻略与风险解析
携程拿去花取现,这一看似简单的操作,背后却隐藏着复杂的金融运作逻辑和风险控制机制。它并非简单的“借钱”或“消费”,而是携程依托其强大的供应链金融能力,向商家提供短期信用额度,商家通过携程支付平台进行消...
分期乐:重塑消费金融新生态
App分期乐绝非一个简单的支付入口,它代表的是当前消费电子和数字内容消费领域深度融合的信贷金融化趋势。其核心职能,在于将原本难以一次性支付的大额、非必需消费,拆解成符合用户短期现金流预期的碎片化付款序...