广州零售变革:京东白条如何重塑实体店业态?
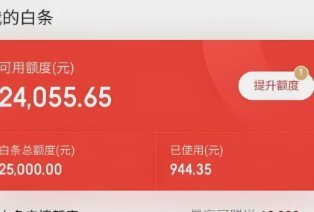
广州的实体零售场景正在经历支付方式的重构,京东白条的渗透为传统商圈注入了新的变量。在天河路、北京路等核心商圈,部分商户已接入京东白条收单系统,消费者通过扫码支付时可选择"白条分期"选项。这种支付方式的嵌入并非简单的金融工具叠加,而是通过信用评估体系重构消费决策链。系统会根据用户过往消费数据、账户信用额度动态调整分期额度,使原本需要现金支付的客单价转化为可分期的信用消费,这种转化机制在美妆、数码等高单价商品品类中尤为显著。
供应链端的数字化改造正在重塑实体店的运营逻辑。京东白条的账期结算功能使商家能将资金周转周期延长至45天,这种金融杠杆效应在服装、家居等库存周转率较低的行业尤为关键。广州部分连锁品牌已建立基于白条数据的动态调货模型,通过分析用户分期购买偏好调整区域库存结构,这种数据驱动的供应链优化使滞销品周转率提升27%。当消费行为数据转化为供应链决策依据时,实体店正在从单纯的交易场所转变为数据节点。
消费行为的信用化正在改变广州市场的竞争格局。在上下九步行街,部分老字号店铺开始尝试"白条免押"服务,消费者可凭信用额度直接提货,这种模式将传统预付押金的消费方式转化为基于信用的即时消费。数据显示,接入白条服务的店铺客单价提升18%,复购率增加23%,这种信用消费的边际效应在年轻客群中尤为突出。当消费决策从价格敏感转向信用评估时,实体店的运营逻辑正在经历根本性变革。
广州市场的特殊性为白条模式提供了实验土壤。作为粤港澳大湾区的消费枢纽,这里既有成熟的线下零售网络,又具备高度数字化的消费基础。部分商圈已形成"白条+即时零售"的混合生态,消费者通过白条支付后可享受门店提货或配送服务,这种模式将信用消费与即时履约结合,创造出新的消费场景。当实体店从单纯的交易场所进化为信用服务节点时,整个零售生态正在经历从物理空间到数字节点的质变。
相关文章
携程花卡提现指南
关于“携程上拿去花怎么提现”的问题,很多用户可能会感到困惑。首先需要明确的是,“拿去花”是携程推出的一款信用支付产品,类似于信用卡或消费信贷服务,主要用于用户的旅行预订和其他支付需求。因此,要了解如何...
得物:潮流文化与交易的完美融合
得物构建的,绝不仅仅是一个简单的二级市场交易平台,它更是一个将稀缺性、身份认同和文化消费完美耦合的“兴趣聚合体”。平台核心逻辑从单纯的商品流通,跃升至对潮流文化载体的挖掘与放大。当一件潮品进入得物生态...
羊小咩额度提升实用技巧
在当今社会,无论是个人还是企业,在面对资金需求时,合理运用各种金融工具和策略是必不可少的。在这个背景下,“羊小咩怎么套出额度”的问题显得尤为关键。其实,“套出额度”并非一个新概念,而是一种灵活利用信用...
花呗套现:别只看费率
很多人在面对花呗套现时,目光仅盯着那所谓的“百分之几”的手续费,却忽略了这背后极其复杂的成本结构。表面上看,这仅仅是一次资金的流动,但实际上,你支付的并非单一的交易手续费,而是一系列隐形成本的集合体。...
信用流转新模式
### 花呗兑现商家平台:信用流转的隐形杠杆 在消费金融高度发达的今天,花呗作为一种信用支付工具,早已超越了简单的分期付款功能。而“花呗兑现商家平台”,本质上是一个由蚂蚁集团构建的信用流转枢纽,它不...
2000元投资如何撬动隐形财富?
资金的流向与价值的复现,本身就是一个循环经济学的微观切面。当有人提出“拿去花2000能不能套现了”时,他们实际探询的不是一张纸面上的变现路径,而是思考每一笔开支背后的内在价值锚点。从单纯的消费行为角度...