分期乐取现是不是你的高手?
分期乐的现金取现服务通常采用日利率0.05%-0.1%的计费模式,具体数值受用户信用评级、还款历史及平台政策调整影响。相较于传统信用卡取现的1%-3%月费率,分期乐的现金提取成本呈现阶段性波动特征。值得注意的是,该平台对取现金额设有最低门槛(通常为50元起),且首次取现可能伴随额外手续费,实际总成本需综合日息与服务费计算。例如,1000元取现若按日息0.08%计算,30天内利息可达24元,叠加5%的服务费则总支出升至32元,远高于普通信用卡的单次取现成本。
现金提取的利息计算周期与平台资金流转效率密切相关。分期乐采用"按日计息"原则,但实际资金到账时间存在24-48小时延迟,导致利息起算点滞后。用户若在非工作日或节假日发起取现,可能面临更长的资金到账周期,进而延长利息累积时间。例如,周末15:00提交的取现申请,可能在周一工作日10:00才能到账,期间产生的利息将计入总成本。这种时间差对高频取现用户而言,可能形成隐性成本递增效应。
与其他现金分期平台相比,分期乐的利息结构呈现差异化特征。以某竞品平台为例,其现金取现利率为日息0.08%且无服务费,但单次取现额度上限仅为200元,而分期乐的额度上限可达5000元。这种差异性导致用户在选择时需权衡利率与额度的综合性价比。值得注意的是,分期乐对连续取现行为设有动态利率调整机制,频繁提取现金可能触发信用评分下降,进而导致后续取现利率上浮,形成恶性循环。
实际使用中,用户需关注利息计算的两个关键变量:资金占用时长与还款节奏。若在取现后立即偿还本金,利息支出将控制在最低水平;若选择分期还款,则需考虑利息叠加本金的还款总额。例如,1000元取现若分12期偿还,每期需支付本金83.33元及对应利息,总还款额将显著高于单次取现的利息成本。这种还款模式对资金流动性要求较高,需结合个人财务规划谨慎选择。
相关文章
揭秘:花卡能否提现?真相你一定要知道!
**花卡的性质与提现可能性** 在当前市场环境下,"拿去花卡可以提现吗"这一问题引发了广泛关注。花卡作为一种特殊的支付工具,其本质是商家或机构发行的一种预付消费卡。这类卡片通常绑定特定商户或服务场景...
分期乐:消费主义的“技术渗透”
# 分期乐的消费主义与金融困境 分期乐这类平台的兴起,表面上是消费金融的普惠,实则是消费主义文化的一次技术性渗透。它将原本需要大笔现金支出的消费行为,分解为小额、可承受的分期付款,从而消弭了消费者的...
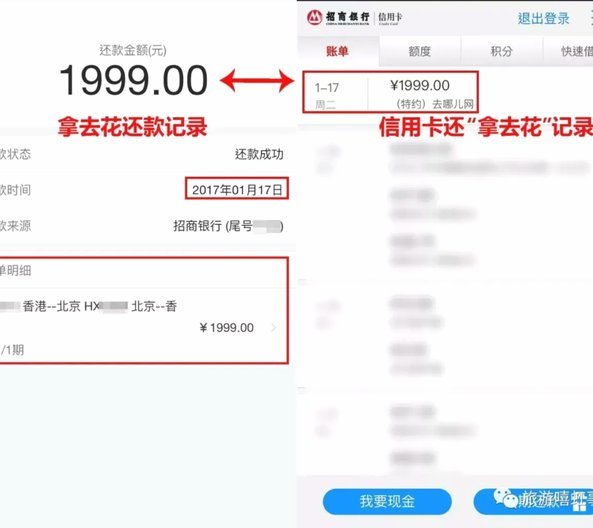
拿去花套现商家微信违法了吗?
"拿去花"平台通过商家微信账户进行资金流转的行为,实质上构成了对支付监管体系的突破。根据《刑法》第266条诈骗罪条款,当套现行为以虚构交易为手段,通过伪造交易流水、虚增商品价格等方式转移资金,已构成对...
提字发音的秘密解析
汉语中的“提”字是一个含义丰富且使用频率极高的动词,其发音为第一声调(阴平),但在实际运用中,音调可能会因语境和语气的不同而有所变化。这种现象不仅体现了汉语语音的灵活性,也反映了语言表达的多样性和复杂...
携程拿去花额度如何顺利提现技巧
用户在携程拿去花平台积累的额度,如何安全高效地提现,是当前数字消费场景中一个高频痛点。这类额度本质是平台通过用户行为沉淀的虚拟资产,但携程拿去花的提现机制设计存在明显割裂:部分额度需先兑换为现金券,再...
揭秘24小时快速套现背后的真相
所谓的“24小时套现电话”,其本质并非是描述了一个可执行的操作流程,而更像是一个心理学与金融学交汇处的警示信号。当人们在极度渴望即时现金流时,会主动搜索这类关键词,试图绕过所有正常的风控和交易周期。这...