恶意套现花呗立案条件解析
在法律和金融风控的交叉领域,讨论“恶意套现花呗多少钱立案”,其核心焦点绝非仅仅停留在具体的金钱数字,而在于行为的“定性”——即该笔交易是否构成典型的欺诈性、系统性、无法偿还的债务转移行为。从专业的角度审视,立案的门槛不是一个固定的金额指标,它是一系列指标综合评判的结果,主要围绕着“主观恶意”和“客观危害程度”两个维度进行深入挖掘。当缺乏这方面的证据时,单纯以一笔交易的金额作为追责依据,其法律效力和说服力是极其有限的。真正触发法律风险的,是超出个人周转能力范围,且目的性极强的资金链套取行为,其证据链的构建比金额本身更具决定性意义。
从行为的机制分析角度来看,恶意套现行为涉及对消费信贷模式的根本性滥用。这本质上构成了一种“资金流向的欺诈性挪用”,而非正常的消费循环。平台信贷产品设计的基础是“先消费后还贷”的合理周期。一旦行为主体试图绕过消费场景,将信贷额度快速、大额地回流至其本人的个人账户,从而无法形成正常的商业价值支撑,这便触及了风控和法律的红线。此时,套现的金额大小,便成为了佐证其缺乏商业动机的旁证。系统性风险管理部门和司法机关关注的重点,是如何识别并阻断这种利用消费贷进行民间借贷循环的经济行为。
若要探讨“立案”的实际法律边界,我们需要区分法律追责的层级。对于金额过小、偶发的套现,更可能停留在平台的内部风控拦截和催收阶段,并未立即升级为诉讼或刑事立案。只有当金额达到一个关键临界点,并伴随无法补救的巨大损失,或涉及到多次、层级的债务违约,从而让债权人不得不寻求司法介入时,才会触发诉讼程序。这个“关键临界点”并非法条规定的硬性指标,它更多是基于债权人的诉讼请求、实际损失评估,以及检察机关或法院对证据链完整的判断。
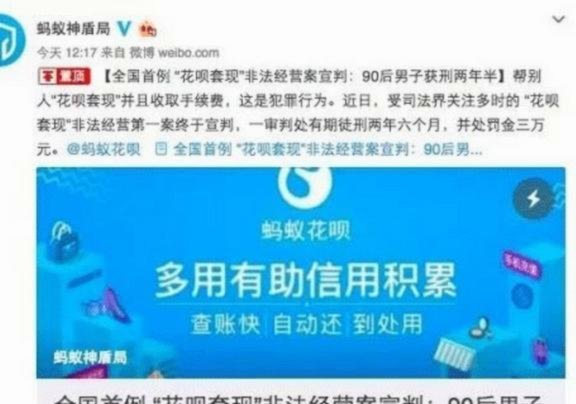
评估恶意套现的程度时,必须建立一个多维度的“危害指数”。这个指数远超单个交易的金额。它包括以下几个核心权重:首先是债务的**累计规模**,即并非单次大额套现,而是多次、快速迭代地榨取信用额度;其次是**还款周期的系统性违背**,无法通过正常的收入流来覆盖偿债义务;最后是**自我保护机制的规避能力**,例如通过多个身份或层层嵌套的交易来分割债务责任。法律倾向于认定那些在支付能力远超其收入能力的情况下,仍持续进行高杠杆透支,并切断所有还款路径的行为,才是具有高度恶意性和欺诈风险的。
从平台方和监管的角度看,其设立的警戒机制也是一种前置性的止损和警示。系统对高频、大额、跨周期且资金流向异常的行为,都会自动标记为高风险群体,甚至进行限制。这不仅仅是为了保护自身利益,更是为了维护信贷生态的稳定。对于用户而言,最应警惕的风险,已然不是“多少钱可以立案”,而是自身是否已处于一个无法形成清晰偿还周期的债务黑洞。任何试图用套现金额来量化法律风险的尝试,都忽略了法治的严谨性:案件立案的基础,永远是可被量化的“损害事实”和无法否认的“违约行为”。
最终,我们需要建立的认知模型是:恶性套现行为的风险敞口,是一个围绕“不当利益转移”构成的网络。法律和金融监管关注的核心,始终是行为主体的行为模式是否具备高度的预谋性、欺诈性和持续性。一旦债务规模达到影响个人或小型主体正常生活、甚至损害他人合法财产权的级别,无论具体的触发金额是多少,只要证据链能够确凿地指向其主观上的逃避和欺诈意图,法律的介入就是必然且严肃的。因此,所有的警示,都是对这种恶意模式本身,而非冰冷的数字设定的。
相关文章
如何有效提升得物佳物分期额度?
了解得物佳物分期额度的提升方式,对于很多用户来说是提高消费能力的关键。首先,得物佳物作为一个电商平台,其分期额度主要依赖用户的信用评分来决定。一般来说,良好的购物历史、稳定的收入证明和较高的信用分数都...
分期乐额度如何变成现金池
分期乐额度取现商家的运作模式呈现出明显的金融中介特征,其核心逻辑在于通过信用额度的流转实现资金调配。这类商家通常以分期乐平台的信用体系为背书,将用户未使用的额度转化为可提现的现金池。这种模式本质上是将...
美团月付取现 套路有哪些 现金
美团月付取现一直是不少人眼中的“快速致富”捷径,但背后的运作逻辑并非简单粗暴。这种模式主要依赖于利用美团平台的资金流动性,通过虚假订单、账户套利等方式获取收益。 常见的“套路”包括批量下单后返还用户...

整理母亲遗物,我发现了一个不为人知的秘密
整理遗物并非简单的物品归类,而是一场极其私密的、对逝者生命痕迹的解构与重组。当指尖触碰到那些布满尘埃的旧物,空气中弥漫着一种时间停滞的厚重感。每一件衣物、每一张旧照片,都是碎片化的记忆载体。这种整理过...

便携式支付卡怎么提现?
便携式支付卡,尤其是那些新生的、专注于特定场景或特定用户群体的卡片,其提现方式往往成为用户最关心的议题之一。直接将卡内资金转换为银行账户资金,需要比传统银行卡更加灵活便捷的解决方案。常见的选项包括与第...
得物分期提现:无压消费新选择
得物分期提现作为一种创新的支付模式,在一定程度上缓解了消费者的购物压力。通过这种方式,用户可以将购买的商品分多次偿还给平台,从而实现无压力消费。然而,这种模式并非没有争议和挑战。 首先,得物分期提现...