花呗套现的风险与后果:您需要了解的内幕报告
花呗套现现象的蔓延正逐渐侵蚀消费金融产品的核心价值。部分用户通过虚构交易、虚增商品价格等方式将信用额度转化为现金,这种行为本质是将消费信贷工具异化为短期融资渠道。数据显示,2023年蚂蚁集团风控系统拦截的套现交易量同比激增47%,其中约63%来自30岁以下用户群体。这种操作不仅违背了平台"先消费后付款"的设计初衷,更在消费主义与金融杠杆之间构建出危险的平衡点,使得信用评估模型面临前所未有的挑战。
套现行为对个人信用记录的侵蚀具有隐蔽性与累积性特征。当用户通过关联商户完成虚假交易后,系统虽能识别异常资金流向,但信用评分算法往往难以即时判定行为性质。这种滞后性导致部分用户在短期内仍可维持较高信用评级,直至平台通过大数据交叉验证发现异常。更严重的是,套现产生的高频交易记录会干扰信用评估模型的正常运算,使系统误判用户真实还款能力,进而影响后续信贷产品的审批结果。
从金融系统视角观察,套现行为正在重塑信用市场的风险结构。当大量资金通过非消费场景流出时,原本用于刺激实体经济的信用工具被抽离至灰色地带。这种资金错配不仅削弱了消费金融对实体经济的支持力度,还催生出以套现为生的"信用套利者"群体。部分商户甚至发展出专业套现产业链,通过伪造发票、虚开发票等手段实现规模套现,这种现象正在侵蚀商业生态的诚信基础。
平台风控系统的升级正在重塑套现行为的成本结构。蚂蚁金服最新推出的智能风控系统可实时监测交易行为的72个维度,包括用户操作习惯、设备指纹、地理位置等非交易数据。当系统判定某笔交易存在套现嫌疑时,不仅会冻结相关账户,还会将该用户纳入重点监控名单。这种技术手段虽有效遏制了套现规模,但也导致部分正常用户因误判而遭遇信用降级,暴露出技术监管与人性化服务之间的张力。
套现现象的持续发酵正在倒逼监管框架的重构。中国人民银行2023年发布的《关于规范互联网消费金融业务的通知》明确要求,所有持牌机构需建立套现行为的动态监测机制。这一政策转向不仅意味着技术层面的监管升级,更预示着消费金融行业将进入更严格的合规时代。对用户而言,这既是行为边界重新划定的警示,也是信用社会建设进程中的必然阵痛。
相关文章
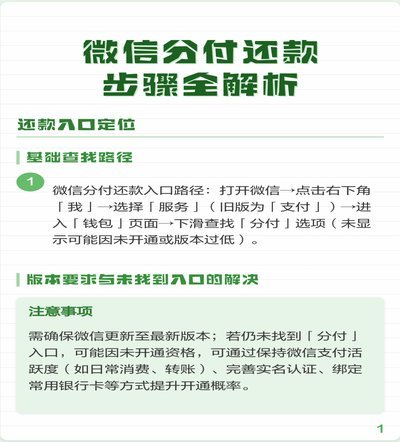
微信分付还款:利息与策略之道
微信分付的还款机制设计并非强制要求一次性还清,其核心逻辑在于通过信用评估赋予用户短期资金周转空间。根据产品规则,用户可在还款日前选择全额还款或分多期偿还,但需注意不同还款方式对利息计算的影响。例如,若...
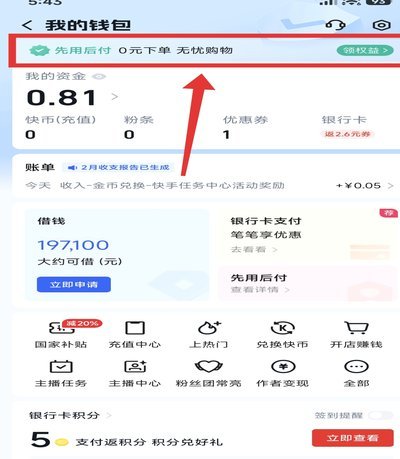
先收款后付款,企业该如何应对?
要在复杂多变的商业环境中有效管理“先用后付”的资金流,企业需要一套全面而精细的财务管理体系。首要步骤是明确公司的核心业务流程和应收账款政策,确保每个环节都透明且可追溯。这包括清晰界定付款条件、制定合理...
分期乐取现额度随信用自动调
分期乐的“取现额度”时长,远比单纯的还款时间更能体现其核心价值——灵活的资金运用。理解这一时效,需要从分期乐的运作机制和用户需求出发。分期乐并非简单的“借钱”,而是基于你的信用评估和还款能力,预留了一...
微信商家如何从虚拟余额实实在在取回现金?
微信支付的“分付取现”机制,从根本上讲,涉及的是支付网络中的资金结算逻辑和商家自身的资金流转链路,远非简单的按键取现过程。理解现金的取出,必须首先剥离掉支付平台表面的简洁性,直击底层的资金划转原理。商...
美团月付回收平台的套路大揭秘
随着移动支付的普及,信用消费模式逐渐成为现代生活的主流趋势。美团月付便是其中的一种代表性产品,它通过绑定信用卡或银行账户为用户提供了灵活的分期付款选项,让用户能够在享受美食、旅行等多种服务的同时减轻即...
羊小咩商城提现是否可行
在分析任何电商或虚拟商城是否支持提现这一问题时,绝不能仅停留在流程层面的简单判断。核心问题并非是“能不能”,而是平台背后的经济模型和资金流转的本质。一个商城系统的“提现”行为,实际上是在尝试跨越“平台...