知识变现的8大法则
真正的“提现”并非简单的资金划转,而是将个体积累的无形资产——如认知、影响力或专业技能——高效转化为有形财富的过程。这种转化的核心在于打破“时间换金钱”的线性逻辑,通过产品化思维实现价值的规模化复制。例如,将碎片化的知识体系封装成标准化的数字化产品(知识产品化),或者将深层的行业洞察转化为高客单价的专项解决方案(高端咨询)。这两种方式本质上是在构建一套价值捕捉系统,使你能够从低维的执行层抽离,进入到定义规则的定价层。
在掌握了产品化逻辑后,流量的精准引导成为了加速提现的关键杠杆。大多数人陷入的误区是追求泛流量,而真正的盈利点在于“信任资产”的变现。通过构建垂直领域的专业人设,可以将注意力转化为高转化率的流量池,进而通过精准的广告分发(流量变现)或与高客单价产品的深度绑定(精细化分销)来获取收益。这里的核心逻辑不是在销售产品,而是在利用信用背书为用户筛选最优解,将原本弥散的社交影响力转化为可量化的商业现金流。
为了避免收入的波动性,建立可持续的循环营收体系是进阶的必经之路。这意味着需要将单次博弈的交易模式升级为长期主义的订阅制或会员制(服务订阅与付费社群)。通过提供持续性的价值交付而非一次性交付,你能够构建起稳定的现金流底盘,降低对新客获取的依赖。这种模式的核心在于创造一种“进入门槛”和“持有价值”,让用户在付费过程中产生习惯性依赖,从而将不稳定的个体劳务转化为可预测的资产收益。
最高维度的提现方式则是实现从“劳动者”向“资本拥有者”的身份跳跃。当你的专业能力达到行业顶端时,应尝试通过技能交换股权(股权置换)或基于个人品牌研发自有实物产品(品牌产品化),将影响力直接注入到企业的资产估值中。这不再是简单的领取薪酬,而是在参与价值增值的分红。通过这种方式,你不仅在获取当下的现金回报,更是在积累具有长期增值潜力的资本资产,从而真正实现从个体劳作到资本增值的阶层跃迁。
相关文章
花呗现在情况 出来了吗
近日,“花呗现在情况”成为了热议话题。自2018年阿里推出这一信用支付产品以来,花呗已经成为众多消费者的得力助手,但在近年来,关于其利率调整、债务争议以及相关法律问题的讨论不断增多。 首先,从用户的...
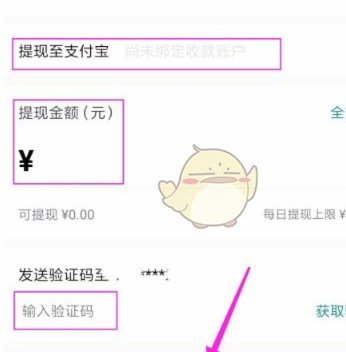
得物余额提现攻略详解
得物平台的余额提现功能是用户资金管理的重要环节,其操作逻辑暗含平台对用户资产安全的多重考量。用户需先完成实名认证并绑定有效银行卡,这一流程本质上是平台合规性要求的体现。提现申请提交后,系统会自动校验账...
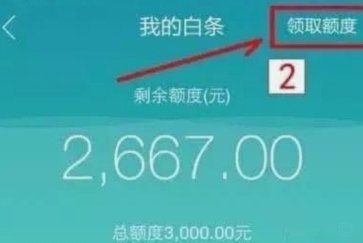
如何合理利用白条额度
在探讨如何通过“白条有额度怎么套出来”这一话题时,我们需要从多个角度进行分析。首先,理解“白条”这一金融工具是关键。白条是蚂蚁金服提供的一种消费信贷服务,主要用于淘宝、天猫等电商平台上的消费。用户在购...
分期乐提现到账时间影响因素详解
分期乐提现的钱到账时间并非一成不变,受到多种因素的影响。首先,提现方式不同,到账速度也有差异。选择快捷支付方式,例如银行卡转账,一般来说最快,通常在几分钟内完成。但对于部分银行账户或地区,可能需要等待...
警惕国庆‘报复性熬夜’:它正在悄悄透支你的健康
国庆期间的“报复性熬夜”现象,早已不仅仅是个人选择,而是对现代社会生理、心理、行为等多个方面都带来深远影响的警示。长期熬夜并非单纯的“不守时”,它如同慢性毒药,逐步侵蚀着身体机能,尤其是对那些原本就存...
拍拍贷体验报告:优点与风险并存
近年来,随着互联网金融的迅速发展,“拍拍贷”作为一个早期涉足P2P网贷领域的平台,引起了广泛关注。根据用户的实际使用体验来看,有部分用户表示曾利用拍拍贷的资金需求得到了满足,这在一定程度上说明了其服务...