花呗套现:灰色产业链背后的风险揭秘
套现花呗的本质是信用工具与金融体系的畸形耦合,其运作逻辑建立在平台规则的模糊地带。通过虚拟卡交易、分拆支付等手段,用户将原本用于消费的信用额度转化为可支配的现金,这种行为本质上是对支付系统信任机制的试探。技术层面上,它依赖于支付接口的开放性与风控模型的滞后性,形成了一种利用系统漏洞的灰色套利空间。这种现象折射出数字金融时代信用货币的流动性危机,当信用凭证被剥离消费场景后,其价值锚定出现断裂。
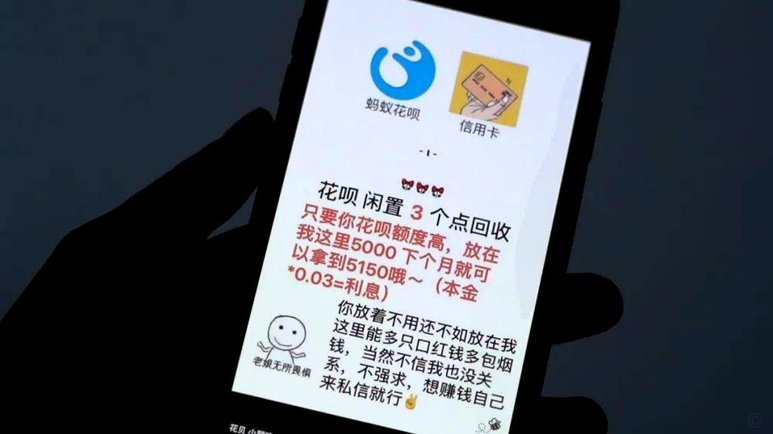
消费主义的渗透为套现行为提供了深层驱动力。部分用户通过花呗完成资金周转,实质上是将信用额度异化为短期借贷工具。这种行为模式逐渐演变为一种隐性的消费债务循环,用户在享受即时现金流的同时,也在积累难以偿还的信用负债。平台算法对消费行为的精准画像,使得套现行为具备了数据化的可预测性,进而催生出专门针对信用额度的套利产业链。这种金融化过程正在重塑消费行为的底层逻辑。
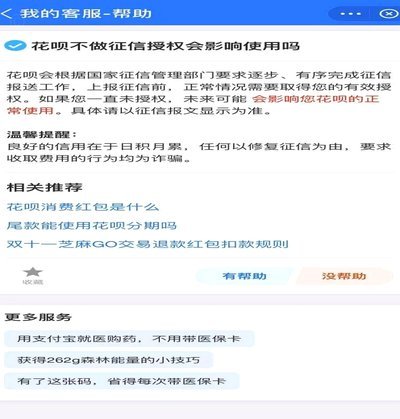
监管框架的滞后性为套现行为提供了生存土壤。当前风控体系主要依赖交易场景的合规性判断,却难以识别资金流转的隐蔽路径。当套现行为突破消费场景的物理边界,传统风控模型便陷入失效状态。这种监管真空催生了复杂的资金流转网络,通过多层账户拆分、跨平台转移等方式,将套现行为伪装成合法交易。技术手段的迭代与监管策略的博弈,构成了这场信用货币游戏的核心矛盾。
套现花呗现象正在引发系统性金融风险的集聚。当信用额度被大规模转化为可自由支配的现金,支付系统的流动性结构发生根本性改变。这种转化不仅冲击了传统信贷体系,更在消费市场制造出虚假的繁荣表象。部分用户通过套现获得的现金流,最终可能演变为对信用体系的反噬,形成债务螺旋。这种现象暴露出数字金融时代信用货币的脆弱性,其潜在风险正在从个体层面向系统层面扩散。
相关文章
鹿优选:数据洞察商家新逻辑
鹿优选取现商家的底层逻辑建立在数据穿透性与商业价值的精准匹配之上。这种筛选机制并非简单依赖传统KPI指标,而是通过多维度数据交叉验证构建动态评估模型。例如,平台会采集商家的流量转化率、用户停留时长、复...
分期乐额度:揭秘其背后的逻辑
分期乐额度的可见性与用户信用评估体系深度绑定,其呈现方式并非简单的数值展示。平台通过算法模型对用户消费行为、还款记录、信用评分等维度进行动态计算,最终生成的额度数值实质是多维数据的综合体现。用户在Ap...
花呗怎么提现
花呗提现功能的实现路径与系统逻辑存在隐性关联,用户需通过绑定银行卡的间接方式完成资金划转。具体操作需在花呗页面点击"提现"按钮,输入金额后选择关联账户,系统将通过风控模型验证用户身份与信用状况。值得注...
微信分期套现:简单操作背后的高风险
近年来,随着移动支付的普及,微信分期套现成为了部分人群获取资金的一种方式。这种做法的核心在于利用微信支付中的消费分期功能,但并非合法或推荐的方式。本文将从实际操作的角度出发,探讨微信分期套现的基本方法...
便荔卡使用场景全解析
便荔卡作为一种创新的支付工具或会员服务载体,在现代商业环境中逐渐崭露头角。它不仅仅是一张卡片,更是一种智能化、便捷化的消费解决方案。随着数字化支付的普及,便荔卡的应用场景也在不断扩展,从线下实体门店到...
花呗套现的风险与规则:如何规避金融陷阱?
近年来,随着移动支付的普及与发展,“花呗”这类信用消费工具逐渐成为许多人日常生活中不可或缺的一部分。然而,在享受其便利的同时,一些人对如何从花呗中套现产生了兴趣,尤其是那些急需资金周转但又缺乏其他短期...