套现花呗平台的风险与真相
**套现花呗平台:深入拆解当前的信用循环陷阱** 探讨任何涉及“套现”的平台行为,本质上都是对主流支付体系和信用风控模型的结构性规避。当人们搜索“套现花呗平台现在怎么样”时,真正需要了解的不是某个平台...
花呗套现平台手续费揭秘
近期,一些不法分子在网络上推广花呗套现平台,诱导用户将未到期的花呗额度进行提前兑换现金。这种行为不仅存在法律风险,还可能给用户带来严重的经济损失。本文旨在通过分析当前市场状况,提醒广大消费者警惕此类行...
花呗套现到底有没有风险?专业风险分析与避坑指南
花呗套花呗的操作本质是通过技术手段绕过平台风控规则,将原本用于消费的信用额度转化为可循环使用的资金。这种行为往往依赖于第三方工具或特定场景的漏洞,例如通过多账户分摊额度、利用分期付款规则或系统延迟漏洞...
花呗套现风险与机制解析
花呗作为蚂蚁集团推出的信用支付工具,其核心逻辑建立在用户信用评估体系之上。平台通过大数据分析用户的消费习惯、还款能力等维度,动态调整信用额度。这种机制本质上是将用户的信用转化为可支配的消费能力,而非传...
套现后花呗恢复时间长短
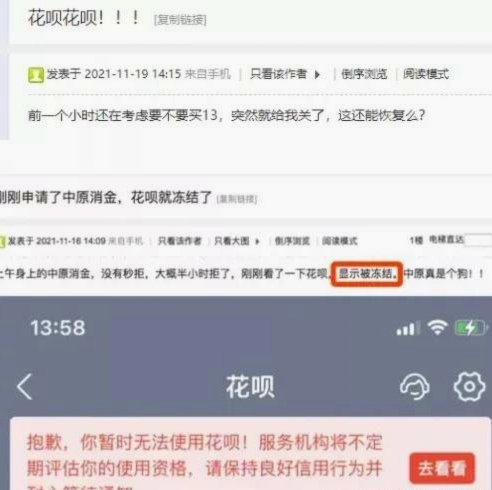
套现行为是利用花呗或其他信贷工具进行违规交易的常见手段,这种做法本质上是一种薅羊毛的行为。当用户因套现被系统识别后,不仅会导致花呗功能受限,还可能面临信用评分下降等多重影响。 从技术角度来看,支付宝...
套现花呗平台 现金安全吗是真的吗
近年来,随着移动支付的普及和金融产品的多样化发展,“花呗”作为一个结合了消费信贷与信用体系的产品,在日常生活中扮演着越来越重要的角色。然而,随之而来的是一系列围绕其功能边缘行为的讨论,其中“套现”的话...
花呗套现:风险与监管困境
花呗信用购的套现逻辑依赖于平台对用户消费行为的算法建模。部分第三方服务通过虚拟商品交易或分期套利实现资金流转,其核心在于利用信用额度的流动性差异。例如,某些平台会引导用户将信用额度转化为可提现的虚拟资...
花呗提现:套现的本质与风险
消费信贷产品的本质是基于交易场景和信用评估模型构建的短期资金流转路径,而非可直接提取的现金余额。理解“套现”行为的经济逻辑,需要深入剖析其与原始产品设计理念的结构性偏差。从金融工程的角度来看,花呗这类...
套花呗背后的风险:会被系统发现吗?
信贷风控模型早已远超简单的账目核对,它构建了一个复杂的行为图谱。我们讨论的“发现”,并非指系统追踪某笔交易本身是否可疑,而是在分析整个借款人的信用画像是否出现了显著的、非线性的偏离。当用户进行超出其历...
花呗套现的风险与规则:如何规避金融陷阱?
近年来,随着移动支付的普及与发展,“花呗”这类信用消费工具逐渐成为许多人日常生活中不可或缺的一部分。然而,在享受其便利的同时,一些人对如何从花呗中套现产生了兴趣,尤其是那些急需资金周转但又缺乏其他短期...