得物额度取现为何取不出来及到账时间解析
在得物APP的日常使用中,用户频繁遭遇“额度取现取不出来”的困境。当尝试将平台信用额度提现至银行卡时,系统常以“取款失败”提示结束操作,导致资金滞留。这种现象并非单纯的技术故障,而是用户操作与平台机制...
详解白条套现方法,需警惕法律与信用风险
“白条套现”并非一个新鲜的概念,它一直存在于金融体系的灰色地带。人们利用白条的信用背书,将其变现获得短期资金。然而,这种方式存在着巨大的风险,既可能导致个人财务困境,也可能触犯法律法规。 套现白条最...
美团月付的钱能提现吗?答案揭晓
美团月付的本质,其核心逻辑并非一次性占用用户的流动现金流,而是一种基于信用额度的分期支付和账务结算行为。理解这一点至关重要:当用户通过“月付”完成了某项交易后,平台实际获取的不是一笔可立即支取的现金资...
分期乐有额度就是借不出来
“分期乐有额度就是借不出来”这句话,并非简单的口号,而是对金融产品运作机制的深刻揭示。它扎根于分期乐本身的定义和其与银行之间的关系中。分期乐本质上是一种信用评估工具,而非直接发放贷款平台。其核心功能是...
套现有妙招,这些方法值得参考
在探讨“什么方法可以套现”的问题时,我们首先要明确“套现”一词的含义,通常指的是将原本拥有的资产或资源在短时间内变现,以换取现金或其他流动资产。然而,在深入讨论之前,需要强调的是,套现行为应当在合法合...
微信分付如何提现安全攻略
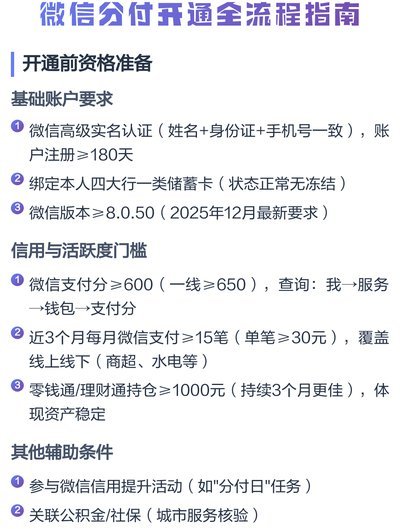
近年来,微信分付作为一种信用支付工具,被越来越多的人所使用。它允许用户根据个人信用情况获得一定额度的借款,从而实现提前消费。但是,有些用户可能 对于有实际需要将分付资金提现出来的用户来说,最正规的方式...
花呗提现技巧:安全有效方法
花呗的资金流动性一直是用户关注的焦点,提现机制的特殊性也常引发困惑。花呗本身并非储蓄账户,而是信用消费工具,因此直接提取账户余额是不可能的。要将花呗的资金转化为可支配现金,通常需要借助一系列间接途径。...
花呗的隐忧:消费引导与费用透明
花呗的核心争议往往集中在消费习惯的引导上。平台通过算法不断放宽授信额度,鼓励用户将信用变现为即时满足感,这种机制在提升便利性的同时,也埋下了非理性消费的隐患。许多用户在缺乏还款规划的情况下,频繁使用信...
京东白条:多平台支付新体验
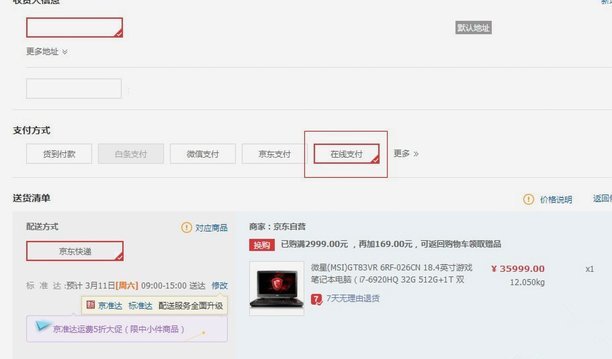
近年来,随着金融科技的不断发展,消费者的支付方式变得日益多样化。京东白条作为一种互联网金融服务产品,在电商购物领域中为消费者提供了便捷的分期付款选项。除了传统的电商平台外,许多其他平台也支持使用京东白...
深度解析:信用卡套现手续费的形成机制与博弈成本
信用卡套现手续费的形成机制与银行风控逻辑紧密相关。不同渠道的套现行为对应差异化费率结构,例如银行自营渠道通常以0.5%-1%的固定费率为主,而第三方支付平台可能通过动态费率模型调整成本。这种差异源于资...