微信分期:信用博弈新玩法
信贷额度本质上是平台对用户信用画像的量化透射。深入理解“微信分期付额度”,不能将其简单视作一笔待还款的账目,而应将其视为平台在实时交易场景下进行的信用风险评估结果。平台通过分析用户群体的消费频率、支付习惯的稳定性、以及历史交易笔数的匹配度,构建出一个动态的信用模型。这个额度并非固定不变,它是一个高度流动的指标。当用户行为表现出极高的支付纪律性,能够持续且稳定地完成分期还款,平台便会适度提升其可用的授信上限。反之,一旦出现逾期或交易模式的剧烈波动,系统会立即收紧风控阀门,导致额度缩水。这种额度的波动机制,实质上构成了平台与用户之间一种持续的、非公开的“信用博弈”,它深刻决定了用户的消费安全边际和可支配的购买力上限。
分期支付额度的背后,承载了复杂的生态经济逻辑,远超单纯的财务便利。对于商家和平台方而言,高额度的分期支持是提升客单价(ATV)和转化率(Conversion Rate)的强大催化剂。消费者在面对高价商品时,心理上的购买门槛往往是首要障碍,额度的介入,巧妙地将一次性支付的压力拆解成了可接受的月度小负担。这使得即时需求能够高效地转化为可贷支持的交易额。从宏观经济视角看,这体现了平台金融在支付环节对产业链的渗透深度。它不是简单的支付工具,更是一个嵌入式的“交易信贷加速器”,极大地优化了资金周转效率,并使得原本受限于现金流的交易模式,实现了账期延展和资金平滑的升级。
从消费者心理学和行为金融的角度切入,可获得的**微信分期付额度**正在重塑传统消费决策路径。它极大地影响了用户的“即时购买意愿”和“延迟满足能力”的权重分配。当用户知道可以在一个相对较低的月供压力下获取高价值商品时,原有的需求阈值会被系统性地抬高。这创造了一种心理上的“可负担的豪华感”——让原本需要等待或大幅储蓄才能购入的物品,在额度支持下变得可以即时触达。更深层的结构性影响在于,它促使消费者从“现金支付习惯”向“信用依赖习惯”的迁移,从而将日常消费行为的决策权,部分交予了支付平台的信贷风控体系。
从金融风险管理和系统视角来看,额度的分配和使用边界是平台持续面临的核心治理难题。平台方必须在提升商业变现能力和管理坏账风险之间寻求动态平衡。过高的信贷敞口会积累潜在的系统性风险,一旦用户群体的经济环境出现集体性下行,这将导致大规模的额度回收和滞纳金爆发,极易引发连锁反应。因此,监管和技术层面都需要持续迭代模型,监控的重点已从单一的“还款历史”延伸至“消费结构异常”和“过度负债警示”。健康的信贷生态,要求平台具备超强的穿透性模型,能够精准识别消费行为背后的非理性冲动性需求,确保金融服务的提供始终服务于用户的合理生活增强,而非仅仅是增加平台信贷流水。
未来,**微信分期付额度**的演进趋势将是走向高度个性化和多维度风险对冲的。传统的单一信用评估正在被多维度的行为数据、生态链数据和外部经济指标叠加取代。例如,结合用户的社交行为、行业人脉网络的活跃度,甚至其在不同生活场景下的消费偏好,都会被纳入到更复杂的信用评分模型中。对于用户而言,提高自身的信用卫生(Credit Hygiene)变得比以往任何时候都更为关键。这意味着需要构建一套更平衡的消费习惯,避免单一维度对信贷额度的过度依赖,从而将自身从被动的“额度接收方”,提升为主动的“信贷价值构建者”。这是用户对抗平台信贷周期依赖,实现财务自主的关键路径。
相关文章
花呗套现1万元后果严重吗?
花呗套现10000元的行为在信用评估体系中可能产生显著影响。蚂蚁集团的风控模型会将此类操作视为异常资金流动,可能触发账户的信用评分下调。信用分的降低不仅影响花呗额度,还可能波及借呗、信用购等关联产品。...
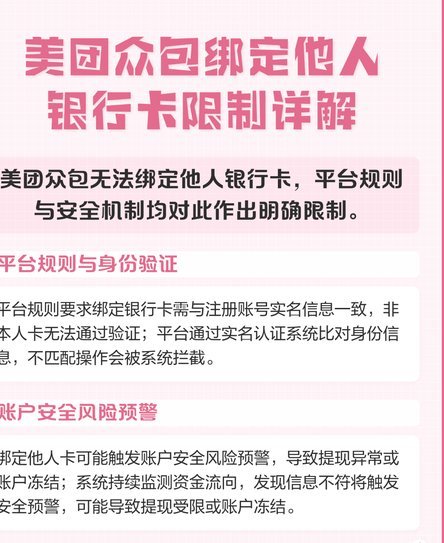
美团提现绑定银行卡有讲究
美团提现的机制,远比单纯的“绑定银行卡”这个概念要复杂得多。虽然用户在实际提现时,的确需要一个与美团账户关联的银行卡用于资金提取,但这个银行卡的作用远不止于支付,它更像是一个安全连接,以及美团系统验证...
揭秘“精致生活”背后的推手平台
“拿去花”这个词汇,最初源于对社交媒体中虚假炫富、过度渲染生活方式的调侃,如今已成为一种带有批判意味的表达,指代那些过度追求“精致生活”的平台和文化。要真正理解“拿去花”究竟可以用哪些平台,需要我们超...
花呗怎么提现
花呗提现功能的实现路径与系统逻辑存在隐性关联,用户需通过绑定银行卡的间接方式完成资金划转。具体操作需在花呗页面点击"提现"按钮,输入金额后选择关联账户,系统将通过风控模型验证用户身份与信用状况。值得注...
花呗套现现金的风险揭秘:警惕违规操作导致账户被封
花呗作为一种流行的消费信贷工具,为广大消费者提供了便利的购物体验。然而,在一些特殊情况下,部分用户会寻求将花呗额度转化为现金的方法,这种行为通常被称为“套现”。尽管市场上存在各种声称可以帮助实现这一目...
白条有额度,如何向商家提现?
关于“白条有额度怎么提现问商家团团厵”的问题,实际上需要从几个维度来深入探讨。首先,需明确的是,白条是阿里巴巴旗下蚂蚁金服推出的一种虚拟信用卡服务,用户可以通过它进行购物、转账等操作。当用户发现自己的...