解析分付模式下的现金流转与变现逻辑
“分付”并非单纯的支付方式,它更像是一种微妙的、甚至可以被视为一种商业关系的构建方式。理解“分付”的本质,在于它并非简单的钱流转,而是在信任、风险共担、以及价值交换之间建立的一种循环机制。长期来看,如果“分付”模式能够有效地连接上下游企业,降低交易成本,同时增强各方的激励机制,那么其现金流的“套取”并非不可能。关键在于识别出哪些“分付”关系具备内在的“现金吸力”,并利用这种吸力来逐步实现资金的流动。这需要深入分析参与各方的商业模式、盈利能力、以及对现金流的依赖程度。一个简单的例子:上游原材料供应商与下游制造商之间利用“分付”进行长期合作,下游制造商承诺在产品销售额达到一定比例后,向供应商支付额外费用,而供应商则通过这种方式提前获得一部分收入,降低了自身的融资压力。这种模式本身不直接产生现金流入,但却优化了双方的现金流管理,并随着产品销售的增加,逐渐形成了现金的“积累”。
要将“分付”机制转化为现金流的来源,需要构建一套精细化的运作体系。核心在于建立一个动态的评估体系,定期评估“分付”关系中的各方情况。这不仅仅是关注交易量和利润率,更要深入分析对方的财务状况、市场前景、以及风险承受能力。例如,可以设置一系列的触发机制,当下游制造商的销售额超过预期目标时,相应的“分付”比例会调整,从而形成一种“阶梯式”的现金流,激励双方共同努力,实现更高的销售额。同时,建立清晰的风险管理机制至关重要。如果下游制造商的销售额下降,或者供应商的经营状况不佳,需要预设相应的“缓冲机制”,比如调整“分付”比例,或者引入第三方担保,以避免因一方的风险导致整个“分付”关系陷入困境。 这种风险管理并非为了阻止现金流的流动,而是为了确保流动过程的健康和可持续。
“分付”模式的现金套取,也需要考虑到其与更广泛的金融生态系统的互动。与其仅仅将“分付”视为一种纯粹的商业模式,不如将其视为一种连接企业和金融机构的桥梁。通过“分付”,企业可以更有效地利用金融资源的优惠条件,比如低息贷款、信用额度等。另一方面,金融机构可以更准确地评估企业的信用风险,降低自身的投资风险。这形成了一种良性循环,使得“分付”关系中的现金流不仅可以用于企业自身的运营,还可以用于支持金融机构的业务发展。更进一步,可以考虑引入一些金融工具,比如保理、贴现等,将“分付”关系中的应收账款变成可流通的金融资产,从而释放更多的现金。
最终,“分付”如何套出现金,取决于对整个生态系统的综合考量,以及对长期价值的投资。这绝非短期的投机行为,而是一种构建可持续商业关系的策略。 重点在于将“分付”视为一个不断优化、不断迭代的过程,而不是一个一劳永逸的解决方案。通过持续的评估、调整和创新,可以将“分付”机制转化为现金流的强大引擎,并为企业、金融机构,以及整个社会创造更大的价值。 成功的关键在于建立一种信任的文化,将“分付”视为一种合作共赢的机制,而非一种单向的利益交换。 只有这样,才能真正实现“分付”的现金套取,并将其转化为推动经济发展和社会进步的力量。
相关文章
频繁点网贷,小心陷入债务泥潭
频繁点网贷,表面是资金需求,实则往往是信用管理失控的信号。很少有平台会真正愿意长期接纳“滚单”用户,因为这直接关联着风险控制的核心。那些宣称“无视上征信、百家都下”的平台,要么是名不经传的小平台,自身...
鹿优鲜怎么样?深度评测生鲜电商新模式的优缺点
**鹿优鲜:生鲜电商领域的突围者** 在生鲜电商这片红海市场中,鹿优鲜凭借其独特的商业模式和运营策略,在竞争激烈的行业中 carve out 了一席之地。与其他传统生鲜零售业态不同,鹿优鲜采用会员制...
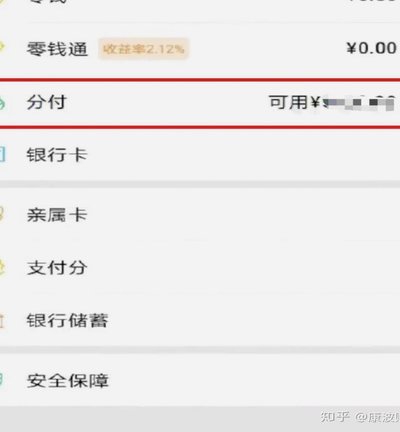
微信分付:信用额度如何运作?
微信分付的核心机制建立在用户信用画像与场景化支付的结合上,其本质是通过大数据分析将消费行为转化为可量化的信用额度。不同于传统信用卡的固定额度,分付的信用评估体系融合了用户社交关系链、支付频次、账单履约...
美团月付余额如何转化为现金:提现真相
美团月付的提现机制并非一蹴而就,而是一个基于用户行为、平台风险控制以及支付生态适配的动态过程。 理解这一过程的关键在于,美团月付并非单纯的“充值”,而是一系列与“消费”关联的虚拟资产。 提现并非直接将...
分付套现:秒到账资金运作新解
分付套现的核心逻辑在于重构资金流动的时空维度。通过绑定多维度支付接口,可实现资金在不同账户间的秒级转移。例如将分付额度与第三方支付平台的零钱池联动,利用系统接口的毫秒级响应机制,可将资金实时划转至指定...
警惕国庆‘报复性熬夜’:它正在悄悄透支你的健康
国庆期间的“报复性熬夜”现象,早已不仅仅是个人选择,而是对现代社会生理、心理、行为等多个方面都带来深远影响的警示。长期熬夜并非单纯的“不守时”,它如同慢性毒药,逐步侵蚀着身体机能,尤其是对那些原本就存...