分期乐取现是不是你的高手?
分期乐的现金取现服务通常采用日利率0.05%-0.1%的计费模式,具体数值受用户信用评级、还款历史及平台政策调整影响。相较于传统信用卡取现的1%-3%月费率,分期乐的现金提取成本呈现阶段性波动特征。值...
轻松提现:全攻略指南
在探讨“怎样才能提现”这一话题时,我们首先要明确“提现”的概念,这里主要指的是将虚拟货币、网络积分或其他形式的非现金资产转化为实际货币的过程。这一过程涉及多个步骤和注意事项,以下将从几个关键角度进行分...
网贷入口背后的风险密码
数字金融生态系统的超载状态,并非由百个入口的数量决定其风险等级,而是源于这些入口背后数据采集与信贷分配机制的泛化。当用户面临“100个网贷平台入口”时,真正需要识别的不是哪个链接是最新或最多的,而是支...
白条怎么刷才能提升额度
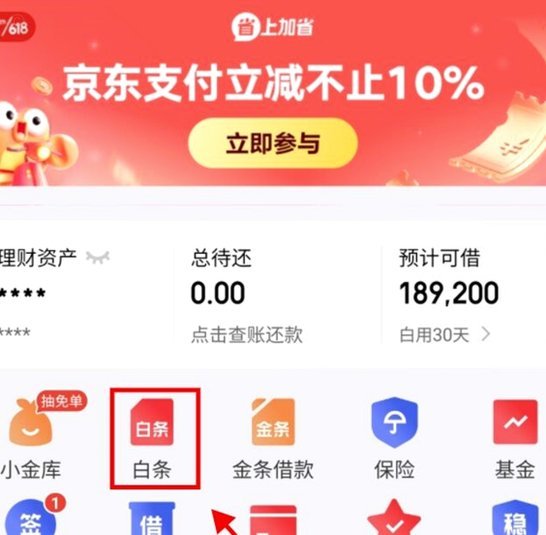
白条,泛指无抵押消费信贷,如今已经渗透到线上线下生活的方方面面。很多人对“刷白条”的理解停留于仅仅是指使用白条进行消费,然而更深层次地讲,“刷白条”包含了提高信用评分、优化还款记录以获得更高额度和更好...
套现新思路:不止商家码
“没有商家码怎么套现”这个问题,远比表面上看起来复杂得多。长期以来,很多人将“套现”与微信商家码挂钩,认为这是唯一的路径。但实际上,这种思维方式固化了套现的模式,也限制了潜在的收入来源。真正的套现,本...
微信分付到底能提现吗?看完别再踩坑!
微信分付作为一种新兴的支付工具,在设计之初就被赋予了消费分期的功能。然而,关于“微信分付是否可以提现”这一问题,实际上涉及到对产品功能的理解偏差。分付并非传统意义上的理财或存款账户,其本质是为用户提供...
广州零售变革:京东白条如何重塑实体店业态?
广州的实体零售场景正在经历支付方式的重构,京东白条的渗透为传统商圈注入了新的变量。在天河路、北京路等核心商圈,部分商户已接入京东白条收单系统,消费者通过扫码支付时可选择"白条分期"选项。这种支付方式的...
分期乐资金如何安全、顺利地提现到手?
### 分期乐的提现机制解析 在经济压力日益增大的当下,越来越多的人开始关注如何高效管理个人现金流。作为一款广受欢迎的消费金融产品,“分期乐”不仅提供了便捷的借贷服务,还允许用户将借款通过多种方式提现...
分期乐谁来管?多部门监管解析
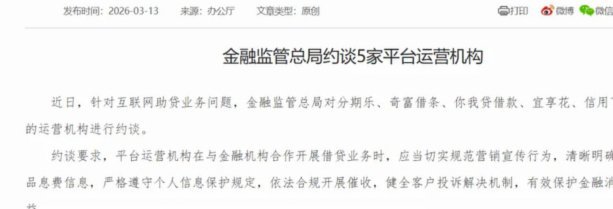
分期乐作为校园分期领域的典型代表,其监管框架呈现出多维交织的特征。从金融属性角度看,平台提供的信用贷款服务实质属于消费金融业务范畴,银保监会下属的银行与保险监督管理部门对此类业务具有直接管辖权。监管部...
得物平台提现到微信全攻略:如何提高取款额度?
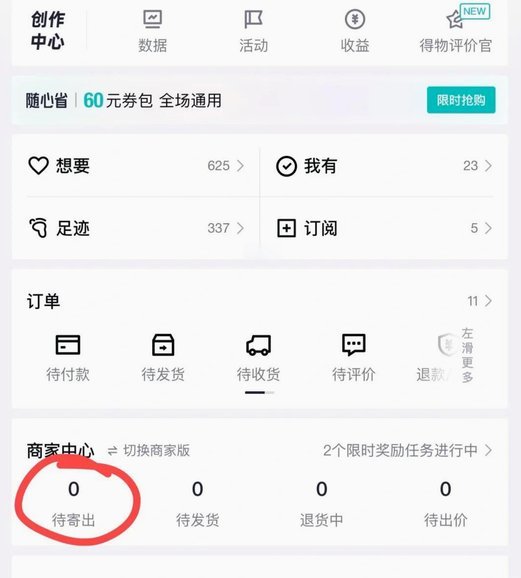
得物平台的提现机制一直颇受关注,尤其是在便捷性方面,用户们倾向于选择微信提现。这并非一个简单的“开通即可”的功能,得物在资金安全和合规性方面设置了诸多限制,导致提现到微信并非所有用户都能顺利完成。得物...