花呗转现平台真的存在吗?揭露背后的真相与风险
探讨“花呗转现平台”这类需求的根源,绝不仅仅是追问一个是否存在的答案,它实质上折射出当前消费信贷领域消费者对即时流动性极度缺乏的一种焦虑信号。这种求询本身就标志着传统消费周期的资金链出现了断裂,急需绕过正常的银行风控和利息计算机制进行变现。从专业的金融周期角度审视,一旦市场出现大量搜索这类非正规“转现平台”,核心问题已经不是技术上的可实现性,而是需求端对高成本、高风险信贷的非理性依赖。我们必须明白,任何声称能将受制于特定消费场景(如花呗账单)转化为现金,且无需经过银行底层评估和合法合规流程的操作,其成功率或透明度都存在巨大的结构性漏洞。真正的专业分析焦点应该转移到,消费者为什么会误认为这种“一键变现”是可行的幻想,并深入探究背后的风险黑洞与金融陷阱的交织模式。
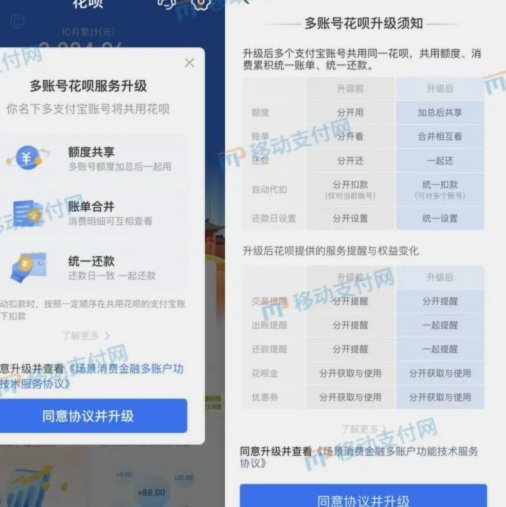
从宏观监管和系统合规的角度来看,“花呗转现平台”这类服务在当前的金融生态中,其合法性和可持续性几乎为零。首先,消费信贷产品(如花呗)本质上是用于特定购买场景的预授权额度,它与银行底层资产负债表直接挂钩,而非一个可以随意拆解、打包进行二级交易的票据资产。任何声称能将这个虚拟的“信用权益”快速变现成现金的行为,都必然绕开了复杂的风控模型和KYC(了解你的客户)制度。在成熟的金融体系中,资产的流动化必须遵循可追溯、可验证的法律路径——例如典当、质押或正式的消费贷款置换。所谓的“平台”往往充当的是一种信息不对称的掮客角色,它们所交易的不是商品化的信贷权益,而是高度不稳定的个人信用预期,其本质更接近于非规范的高利贷行为聚合体,而非可运行的金融产品。
深入剖析这些所谓“转现平台”运作的底层机制,会发现一个共性的风险模型:快速、高额的初期诱惑,搭配极高的隐形费用和天猫腻(难察觉)的还款陷阱。从专业角度看,这类服务最大的危害在于它成功地制造了一种“信贷幻觉”,让借款人误以为自己获取的是一种低成本的、绕过流程的资金补充。实际上,平台方往往会通过预设的极高手续费、所谓的“打包提现费”或不合理的利滚利的循环结构来榨取价值。当用户首次成功使用一次后,由于缺乏专业的财务知识进行风险对冲和债务管理,很容易陷入一次次上钩的惯性陷阱。这使得个人信贷从正常的消费需求,快速滑向了不可逆转的、多重负债的恶性循环深渊,这是远超金钱损失的信用崩塌。
因此,对于有实际资金周转需求的个体而言,我们必须建立一套基于理性分析和替代方案的决策流程。如果面临急需流动性的压力,正确的金融路径绝不是搜索非正规的“转现平台”。专业的选择应该聚焦于优化个人现金流结构:一是严格评估当前的消费信贷额度使用频率,并主动降低日常开销,为积攒安全垫做准备;二是考虑利用官方提供的、有抵押物或工资流水作为前提条件的正规小额信用贷款产品,其风险和成本透明化程度远高于非正规渠道。记住,任何声称能够以极低门槛解决巨大资金缺口的承诺,都应该被视为最高级别的金融警示信号。真正健康的个人财务管理,靠的不是一个神奇的“转现平台”,而是系统性的预算纪律、风险隔离意识以及对自身信贷周期规律的深刻理解。
相关文章
花卉套袋的艺术:%光照调控%
“花怎么套袋”不仅仅是一种简单的园艺技巧,更蕴含着对植物生长环境、光照、温度、湿度以及植物自身生理机制的深刻理解。对花卉的套袋处理,本质上是构建一个人工的微生态系统,模拟或控制外界条件,从而促进特定形...
携程花卡提现指南
关于“携程上拿去花怎么提现”的问题,很多用户可能会感到困惑。首先需要明确的是,“拿去花”是携程推出的一款信用支付产品,类似于信用卡或消费信贷服务,主要用于用户的旅行预订和其他支付需求。因此,要了解如何...
羊小咩额度提升实用技巧
在当今社会,无论是个人还是企业,在面对资金需求时,合理运用各种金融工具和策略是必不可少的。在这个背景下,“羊小咩怎么套出额度”的问题显得尤为关键。其实,“套出额度”并非一个新概念,而是一种灵活利用信用...
分期乐取现额度随信用自动调
分期乐的“取现额度”时长,远比单纯的还款时间更能体现其核心价值——灵活的资金运用。理解这一时效,需要从分期乐的运作机制和用户需求出发。分期乐并非简单的“借钱”,而是基于你的信用评估和还款能力,预留了一...
2000元投资如何撬动隐形财富?
资金的流向与价值的复现,本身就是一个循环经济学的微观切面。当有人提出“拿去花2000能不能套现了”时,他们实际探询的不是一张纸面上的变现路径,而是思考每一笔开支背后的内在价值锚点。从单纯的消费行为角度...
分期乐:重塑消费金融新生态
App分期乐绝非一个简单的支付入口,它代表的是当前消费电子和数字内容消费领域深度融合的信贷金融化趋势。其核心职能,在于将原本难以一次性支付的大额、非必需消费,拆解成符合用户短期现金流预期的碎片化付款序...